年収600万円の実態!手取り額・住宅ローン・生活レベルなどを徹底解明!


年収600万の人の生活は?
手取額から住宅ローンまで徹底解明
みなさんは年収600万円と聞いてどのような生活を思い浮かべますか?この記事では、年収600万円の人の手取り額や生活水準から住宅ローンやふるさと納税の金額まで、詳しくご紹介します。
- 目次
- 年収600万円の人の手取りは460万円程度
- 【健康保険や年金など】社会保険料は約90万円
- 【所得税や住民税】税金は約50万円
- 年収600万円の人は住宅ローンは利用できる?
- 比較的低金利で住宅ローンを組める可能性が高い
- 借入金額の目安は3600万円以内
- 借入金額を3600万円にした場合の返済額の目安は月額7〜9万円
- 年収600万の人の生活レベルはどのくらい?
- 一人暮らしの場合は旅行や貯金など余裕ある生活が送れる
- 配偶者や子供のいる世帯の場合は節約や共働きが必要
- 年収600万円の人はふるさと納税でいくらまで寄付できる?
- 年収600万円超の人の割合|日本人の何人に1人?
- 給与所得者全体に対する割合は24.9%|約4人に1人
- 男性の給与所得者に対する割合は36.2%|約2.7人に1人
- 女性の給与所得者に対する割合は9.7%|約10人に1人
- まとめ・年収が600万円あっても早めの対策が必要!
年収600万円の人の手取りは460万円程度
「年収」とは額面上の金額のこと。社会保険料や税金が差し引かれる前の金額のため、「年収=手取り額」ではありません。
では、年収600万円の人の手取り額はどのくらいなのでしょうか?
一般的に、手取り額の目安は年収の75〜80%といわれています。年収600万円の場合、手取り額は460万円程度です。単純計算すると、月収は約38万円。賞与がある人の場合、月収の目安は30万円弱になります。
差し引かれる費用の内訳も確認しておきましょう。
【健康保険や年金など】社会保険料は約90万円
年収600万円の場合、健康保険や厚生年金などの社会保険料は年間約90万円です。
社会保険料の内訳
- 健康保険料:30万円程度
- 国民年金・厚生年金保険料:55万円程度
- 雇用保険:3.6万円程度
一般的に、社会保険料の目安は年収の15%程度といわれています。ただし、社会保険料は勤務形態や家族構成などにより異なるため、上記の金額はあくまでも目安と考えてください。
なお、40歳以上の人は上記に加えて、年間約5.4万円の介護保険料も発生します。
【所得税や住民税】税金は約50万円
年収600万円の場合、所得税や住民税などの税金は年間約50万円です。
税金の内訳
- 所得税:20万円程度
- 住民税:30万円程度
一般的に、税金の目安は年収の8〜9%といわれています。
税金も家族構成や該当する控除金額により異なります。少しでも税金を減らしたい場合は、生命保険料控除が利用できる生命保険の加入やiDeCoやNISAの活用を検討してみましょう。
新NISAを徹底解説!いつから?デメリットは?つみたてNISAからの移行は?
ほったらかしでもOKは本当!?50代にもおすすめの積立NISA
50代から始める積立NISAのススメ|新制度との違いもご紹介!
100万円で投資信託した場合の1年後はいくら?仕組みや注意点も!
年収600万円は所得税税率を10%でおさめられるボーダーラインに近い
ところで、所得税の仕組みはご存じですか?
所得税は、年収が高いほど税額も上がる仕組みになっています。ただし、額面上の年収に対して課税される訳ではありません。
所得税の課税対象になるのは、年収から給与所得控除や基礎控除など、該当する控除金額を差し引いた金額です。そして、年収から各種控除を差し引いた「課税所得金額」に一定の税率を掛けた数値が所得税になります。
以下をご覧ください。
■所得税の税率
課税所得金額 | 税率 | 控除額 |
|---|---|---|
195万円未満 | 5% | 0円 |
195万円以上 | 10% | 97,500円 |
330万円以上 | 20% | 427,500円 |
695万円以上 | 23% | 636,000円 |
900万円以上 | 33% | 1,536,000円 |
1800万円以上 | 40% | 2,796,000円 |
4,000万円以上 | 45% | 4,796,000円 |
課税所得金額が330万円未満の税率は10%ですが、330万円以上になると20%まで上がります。税率が10%上がると納税額に大きな差が生じるため、できるだけ課税所得金額を330万円未満におさめたいと考える人は多いでしょう。
実は、年収600万円は課税所得を330万円未満におさめられるボーダーラインに近いのです。
もちろん、家族構成などにより課税所得が330万円以上になってしまうケースもありますが、比較的330万円未満でおさまるケースが多いのも現実。そのため、年収600万円は所得税上の分岐点と考えられるかもしれません。
年収600万円の人は住宅ローンは利用できる?
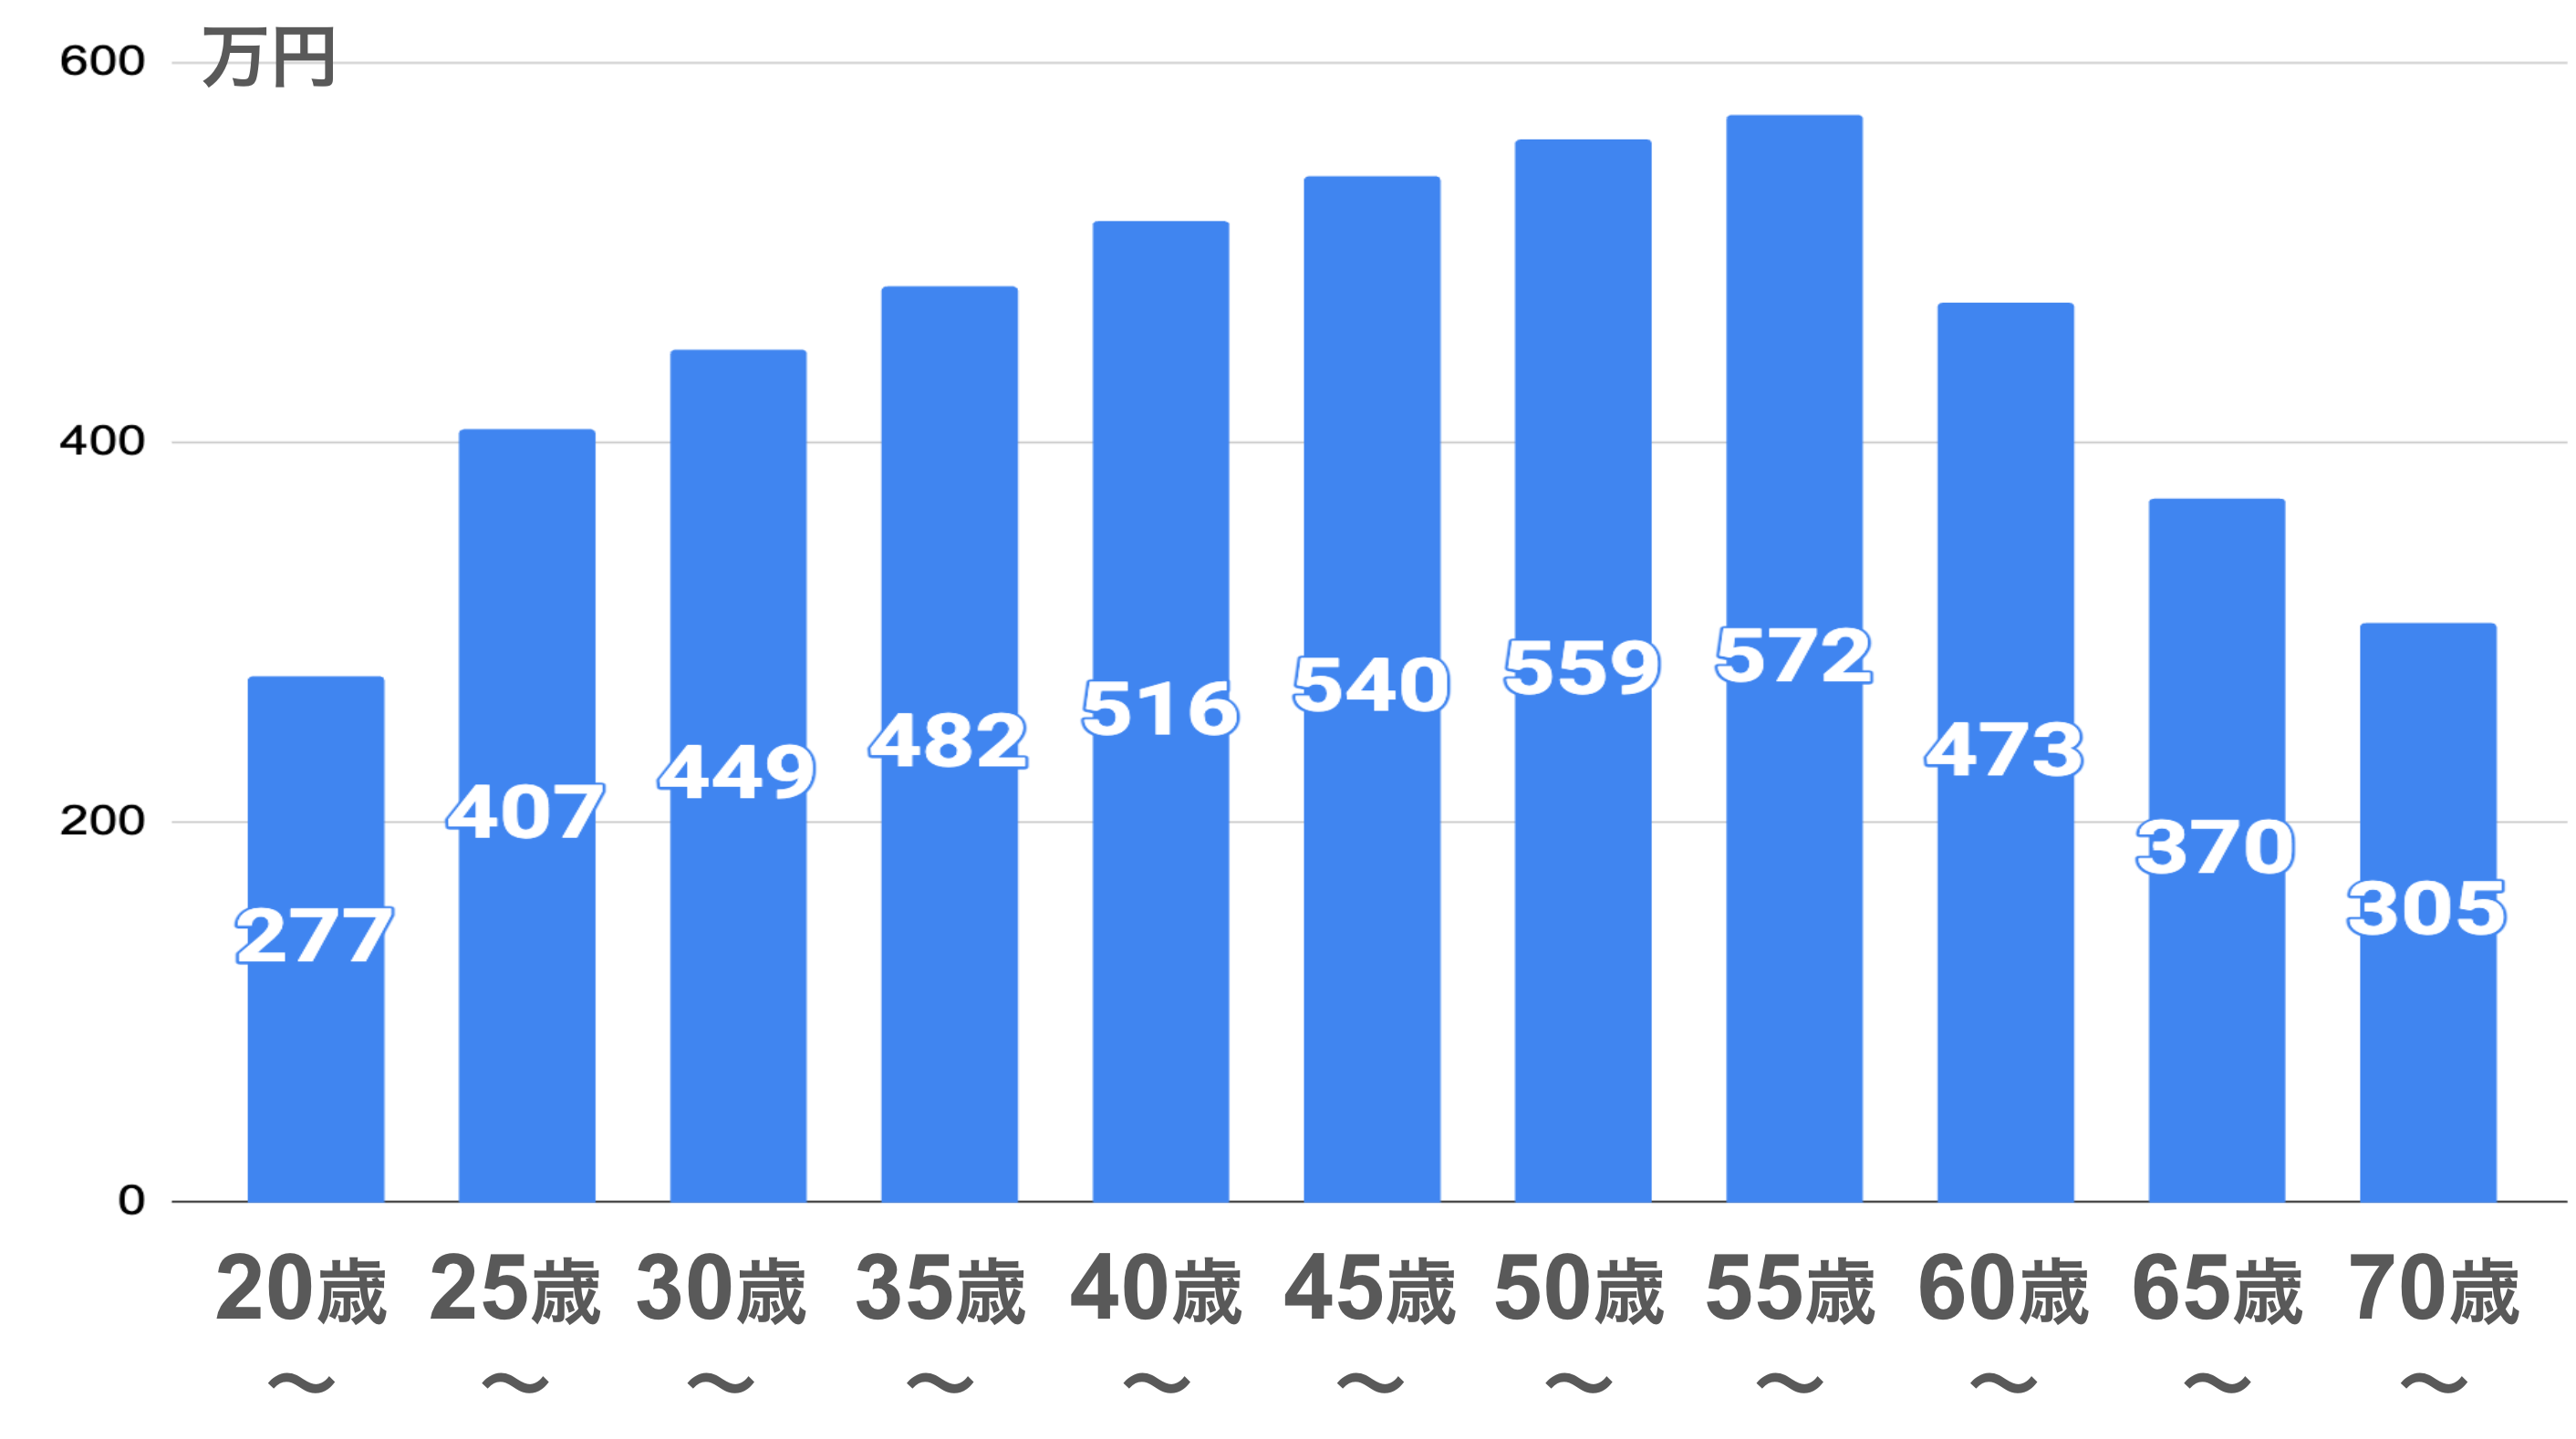
国税庁の令和6年分民間給与実態統計調査によると、平均年収が600万円に届きそうになる年代は30代くらいからであることがわかります。
■年齢階級別の平均給与
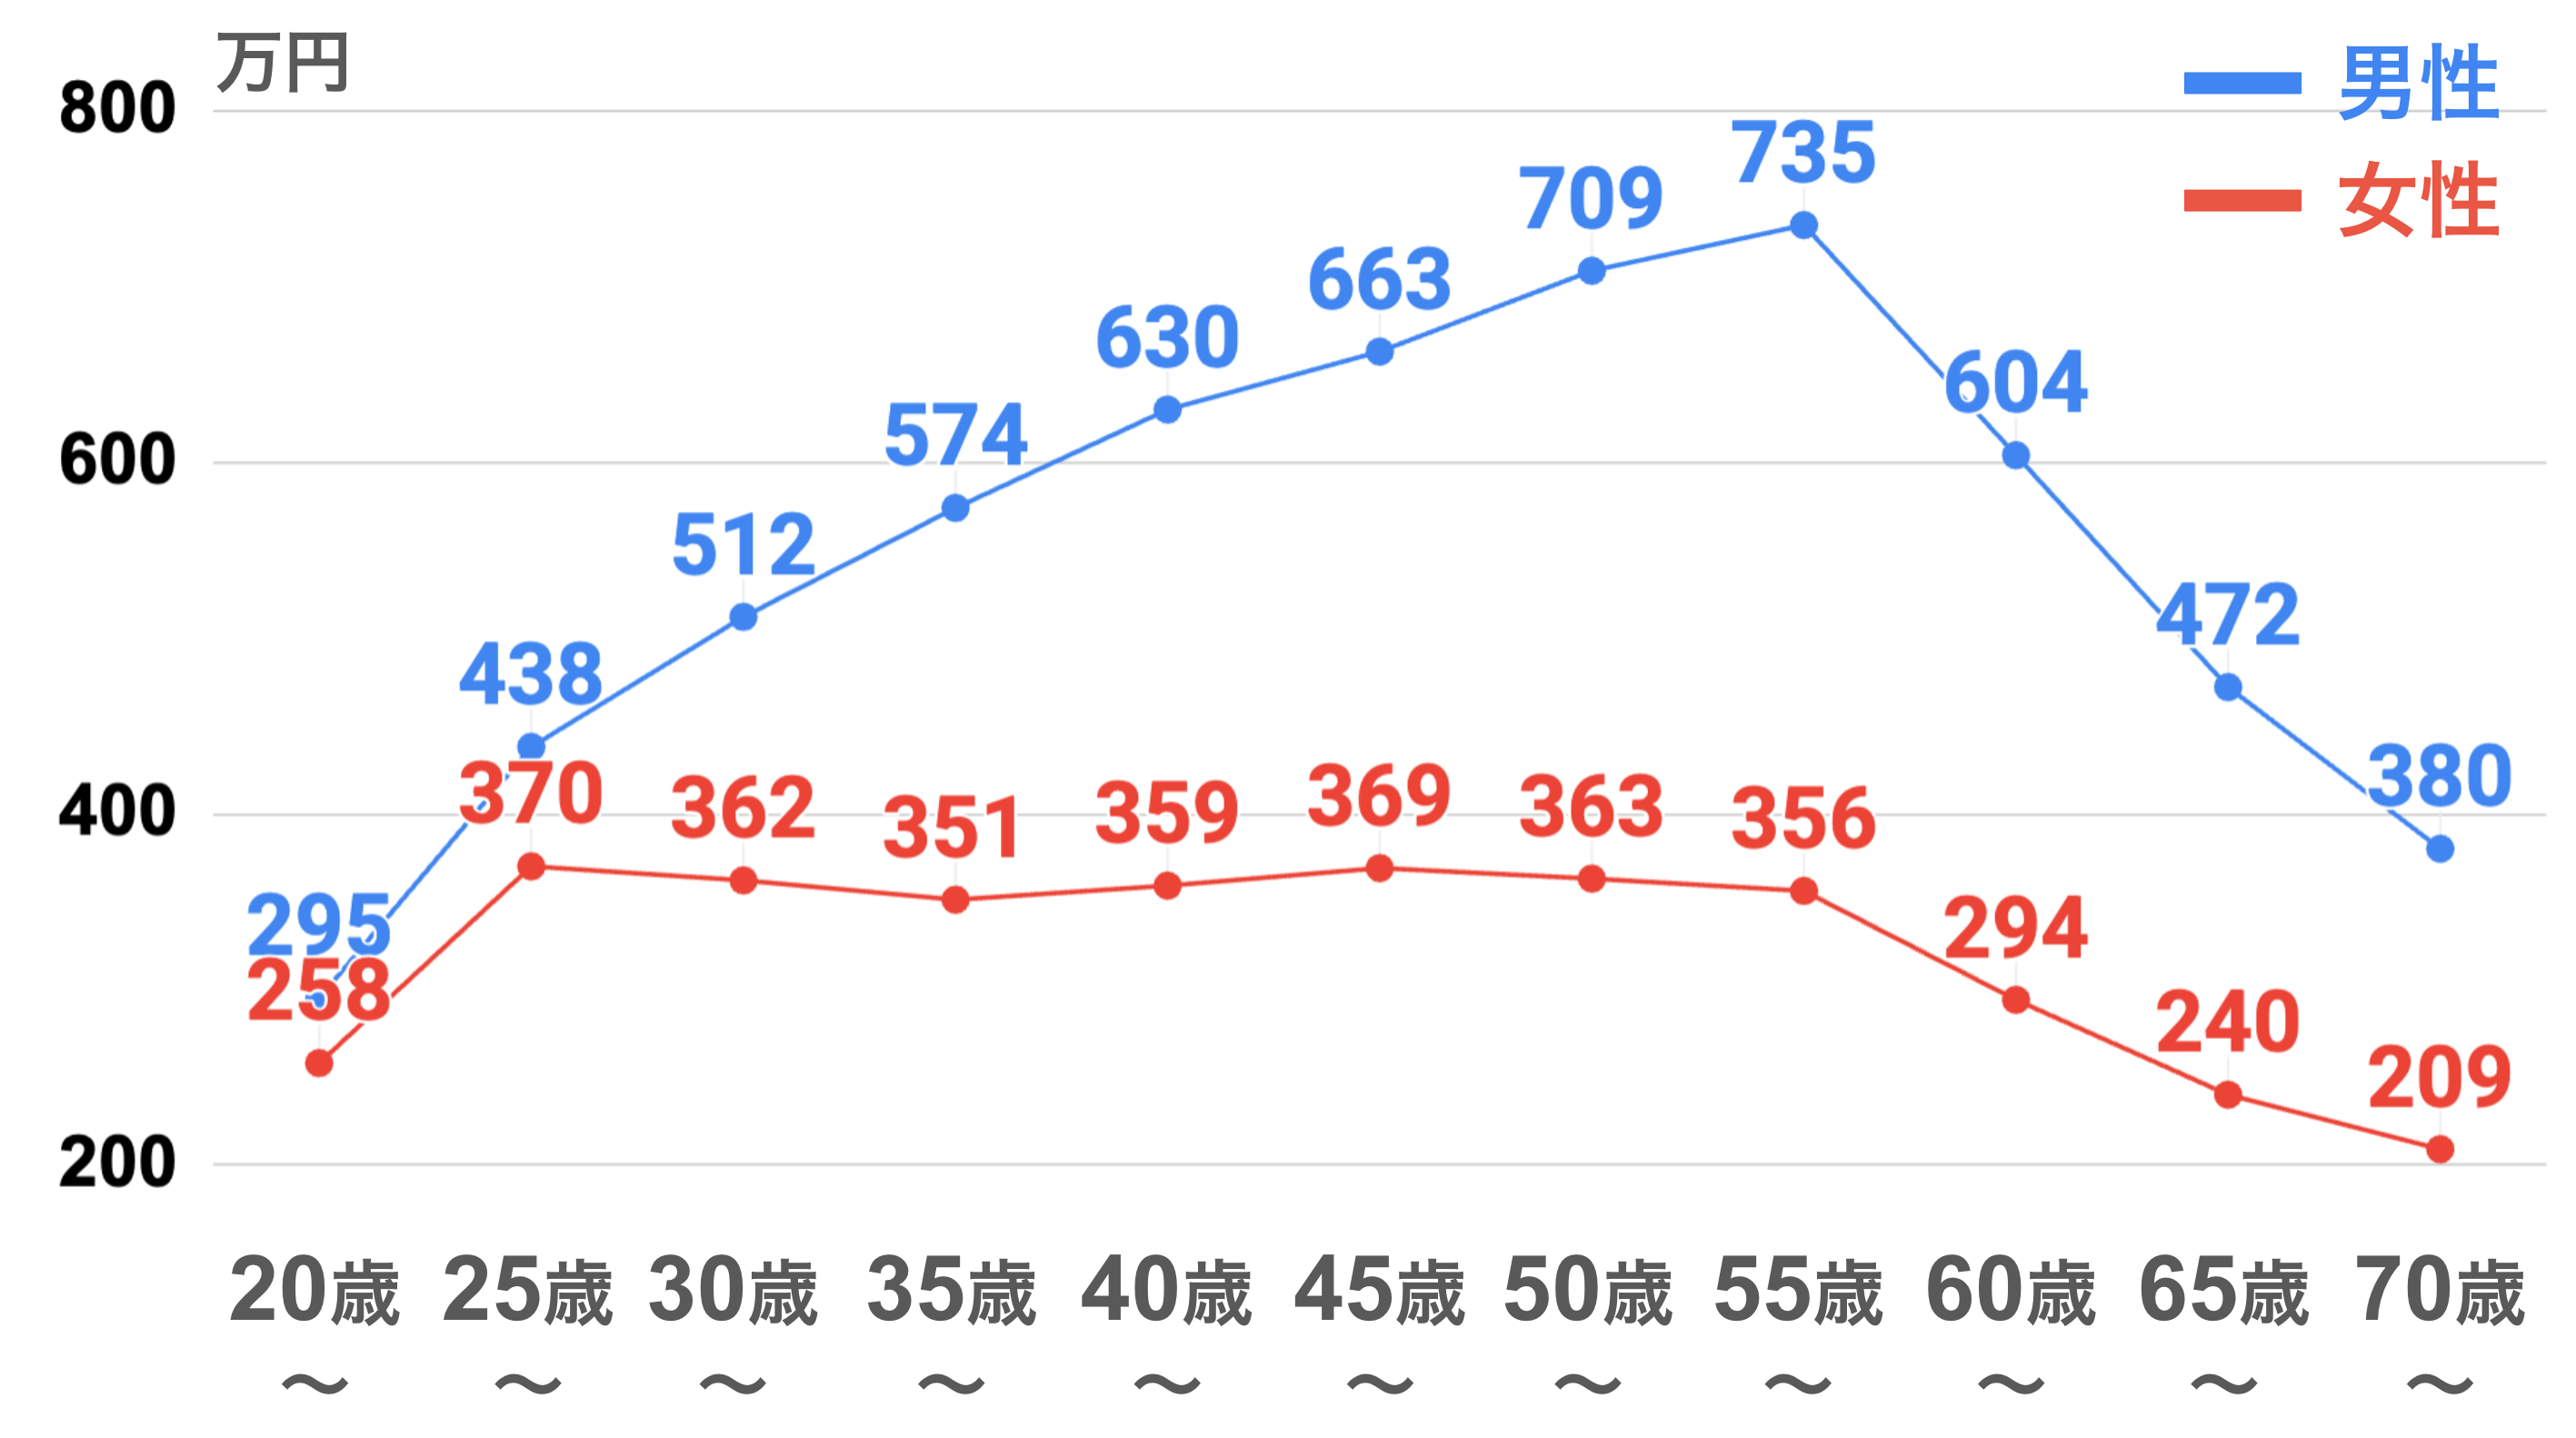
※2:国税庁|令和6年分民間給与実態統計調査を基に作成
一般的に30代以降は結婚やマイホームを検討する人が増えてくる世代。そのため、年収600万円で住宅ローンは組めるのか、借入金額はいくらくらいが適性なのか、気になる人も多いでしょう。
ここでは、600万円の人の住宅ローンの実態をご紹介します。
比較的低金利で住宅ローンを組める可能性が高い
人生の中でも大きな買い物であるマイホーム。購入する際、多くの人が利用するのが住宅ローンです。
住宅ローンを利用する際は金融機関による審査をうける必要がありますが、年収が600万円あれば、すでに大きな借入がある場合を除いて、比較的低金利の銀行等で住宅ローンを利用できる可能性が高いです。
では、借入金額や毎月の返済額がどの程度であれば、無理のない生活が送れるのでしょうか?
借入金額の目安は3600万円以内
住宅ローンの借入金額や毎月の返済額は、年収倍率と返済負担率を基に考えます。
年収倍率とは、「購入予定の住宅や土地の価格が年収の何倍に該当するか」を表した数値のこと。「住宅や土地の金額÷契約者の年収」で計算され、年収倍率が「6」以内なら適正価格といわれています。
返済負担率とは、年間返済額が手取り額の何割を占めるか表したもの。「年間返済額÷手取り額×100」で計算し、返済負担率が20〜25%なら適正返済額といわれています。
ただし、年間返済額には住宅ローン以外の返済額も含まれます。車のローンなどがある場合はそれらを含めて計算するよう注意してください。
借入金額を3600万円にした場合の返済額の目安は月額7〜9万円
これらを踏まえて、年収600万円の人が無理なく返済できる住宅ローンの価格を確認してみましょう。
まずは、借入金額の目安です。3,600万円÷600万円=6のため、借入金額の目安は3,600万円以内になります。
次に、借入金額を3,600万円にした場合の返済額の目安です。
毎月の返済金額を7万円にした場合の返済負担率は「84÷460×100」=18.26。20%には少し足りないため、ボーナス払いを併用した方がいいかもしれません。
毎月の返済金額を8万円にした場合の返済負担率は「96÷460×100」=20.86。20%は超えたものの、ギリギリのため、ほんの少し返済額を増やすかボーナス払いを併用すると安心できるでしょう。
毎月の返済金額を9万円にした場合の返済負担率は「108÷460×100」=23.47。 適正な返済額といえるでしょう。
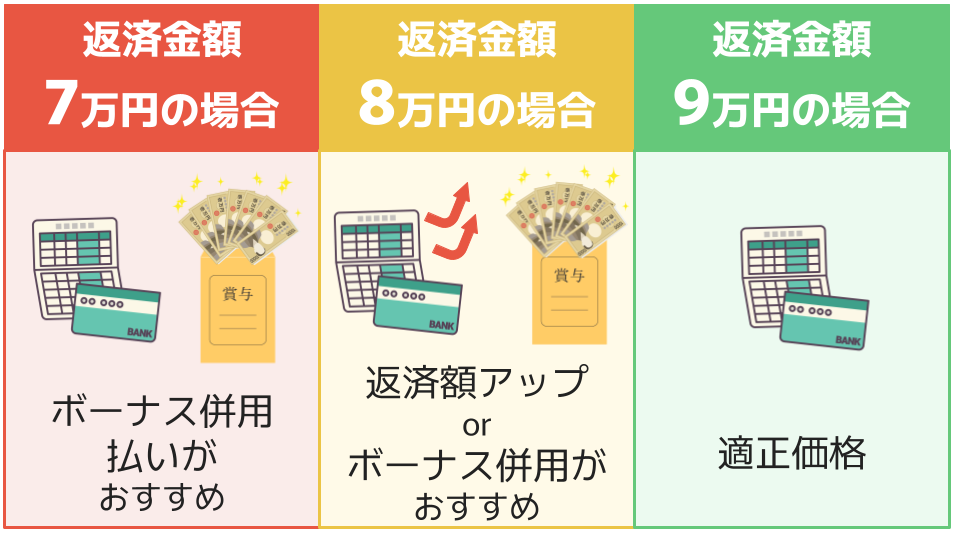
今回は借入金額を3,600万円に設定した場合の毎月の返済額を解説しましたが、実際には返済期間との兼ね合いが重要です。借入金額・返済額・借入期間で折り合いがつかない場合は、どれかを妥協して無理のない返済計画をたてましょう。
年収600万の人の生活レベルはどのくらい?
「年収600万円」をどのように感じるかは人それぞれ。「趣味にお金を使える?」「貯金はいくらできる?「結婚しても余裕がある?」など、どのような生活が送れるのか気になる人は多いでしょう。
ここでは、年収600万円の人の生活レベルをご紹介します。
一人暮らしの場合は旅行や貯金など余裕ある生活が送れる
年収600万円ある人が一人暮らしの場合は、比較的余裕のある生活が送れます。以下は、総務省が発表している単身世帯の平均支出額です。
■単身世帯の1ヶ月の平均支出額
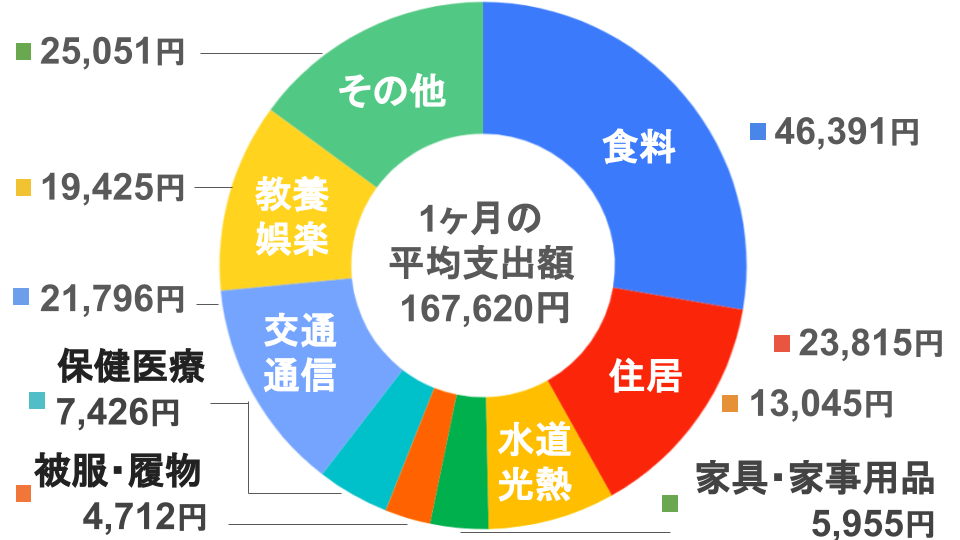
※3:総務省|家計調査年報(家計収支編)2023年(令和5年)を基に作成
単身世帯の1ヶ月の平均支出額は約16.7万円、年間にすると201.1万円です。一方、年収600万円の人の1ヶ月の手取り額は約38.3万円。つまり、月に約21.6万円の余裕資金が生じることになります。
住居にかかる費用は住む地域により異なりますが、首都圏周辺の場合、6.5〜9万円程度の家賃が平均的です。ただし、もし家賃が平均より高かったとしても余裕資金は10万円程度あるため、貯金も可能でしょう。
趣味やレジャーに使う費用も捻出できる可能性が高いです。
配偶者や子供のいる世帯の場合は節約や共働きが必要
年収600万円の人に配偶者や子どものいる場合は、共働きや節約をしないと生活が苦しくなる可能性があります。
以下は、総務省のデータによる二人以上世帯の平均支出額です。
■二人以上世帯の1ヶ月の平均支出額
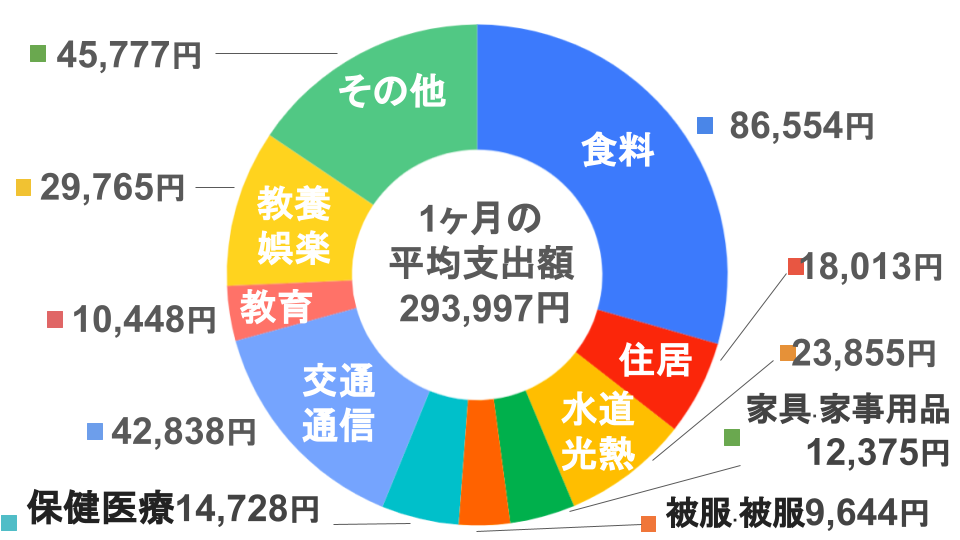
※3:総務省|家計調査年報(家計収支編)2023年(令和5年)を基に作成
二人以上世帯の1ヶ月の平均支出額は約29.4万円、年間にすると約353万円です。一方、年収600万円の人の1ヶ月の手取り額は約38.3万円。単純計算すると、月の余裕資金は約8.9万円です。
8.9万円と聞くと一見余裕がありそうに感じますが、安心はできません。
住居にかかる費用は住む地域により異なりますが、首都圏周辺の場合、9〜12万円程度の家賃が平均的です。そのため、賃貸物件や住宅ローンがある場合、余裕資金はほぼゼロになってしまいます。
さらに、食費は家族が増えることに連動して上がります。子どもがいる世帯は教育費も大きな出費となるため、将来に向けて貯金をしたい場合は、共働きが必要になってくるでしょう。
また、世代によっても支出額は異なります。以下は、世代別の二人以上世帯(社会保険料・税金を除く)の平均支出額です。
世代別の二人以上世帯の平均支出額
- 40歳未満:272,468万円(年間3,269,616円)
- 40〜49歳:323,660万円(年間3,883,920円)
- 50〜59歳:348,025万円(年間4,176,300円)
40代以降の平均支出額は、全世代の平均支出額より高くなる傾向にあります。そのため、他に収入を得ないと余裕のある生活は難しいでしょう。
これが現実!公認会計士の年収|BIG4・会計事務所・独立でどう変わる?
公務員の平均年収はいくら?国家・地方公務員の職種別ランキングも!
管理栄養士の平均年収はいくら?病院・給食センター・公務員でどう変わる?
年収600万円の人はふるさと納税でいくらまで寄付できる?
近年、人気の制度である「ふるさと納税」。自分の応援したい自治体に寄付できる制度で、寄付した自治体からは返礼品がもらえます。さらに「寄付金額−2,000円」が所得税および住民税から控除されるお得な制度です。
ただし、控除が適用となる寄付金額には上限が設けられています。では、年収600万円の人はいくらまで控除対象で寄付できるのでしょうか?
■年収600万円のふるさと納税の年間上限額の目安
家族構成 | 年間上限額の目安 |
|---|---|
独身or共働き | 77,000円 |
夫婦 | 69,000円 |
共働き+子1人(高校生) | 69,000円 |
共働き+子1人(大学生) | 66,000円 |
夫婦+子1人(高校生) | 60,000円 |
共働き+子2人 | 57,000円 |
夫婦+子2人 | 43,000円 |
なお、中学生以下の子は控除額に影響がないため、計算には含まれません。例えば「共働き+中学生の子」の場合は「共働き」に該当します。
年収600万円の人の寄付金が控除対象となる上限額の目安は4.3〜7.7万円。ただし、家族構成によって上限額は異なるため、実際に寄付を行う際は確認を忘れないようにしましょう。
ふるさと納税で得するのはこんな人|年金生活者でも利用できる!
※4:総務省|全額控除されるふるさと納税額(年間上限)の目安
年収600万円超の人の割合|日本人の何人に1人?
最後に、年収600万円を超える人が日本で何割いるのかを確認しておきましょう。割合を知ることで、自分にとっての年収600万円を超える難易度がみえてくるはずです。
薬剤師の平均年収|病院・ドラッグストア・製薬会社で差はある?
看護師の平均年収完全ガイド|年代・役職・勤務先別の最新データを徹底解説
放射線技師の平均年収のリアル!男女・年代・勤務先別に徹底比較
美容師の平均年収はいくら?スタイリスト・店長・独立まで徹底比較!
歯科衛生士の平均年収を完全解説!職場別・地域別ランキングをご紹介
給与所得者全体に対する割合は24.9%|約4人に1人
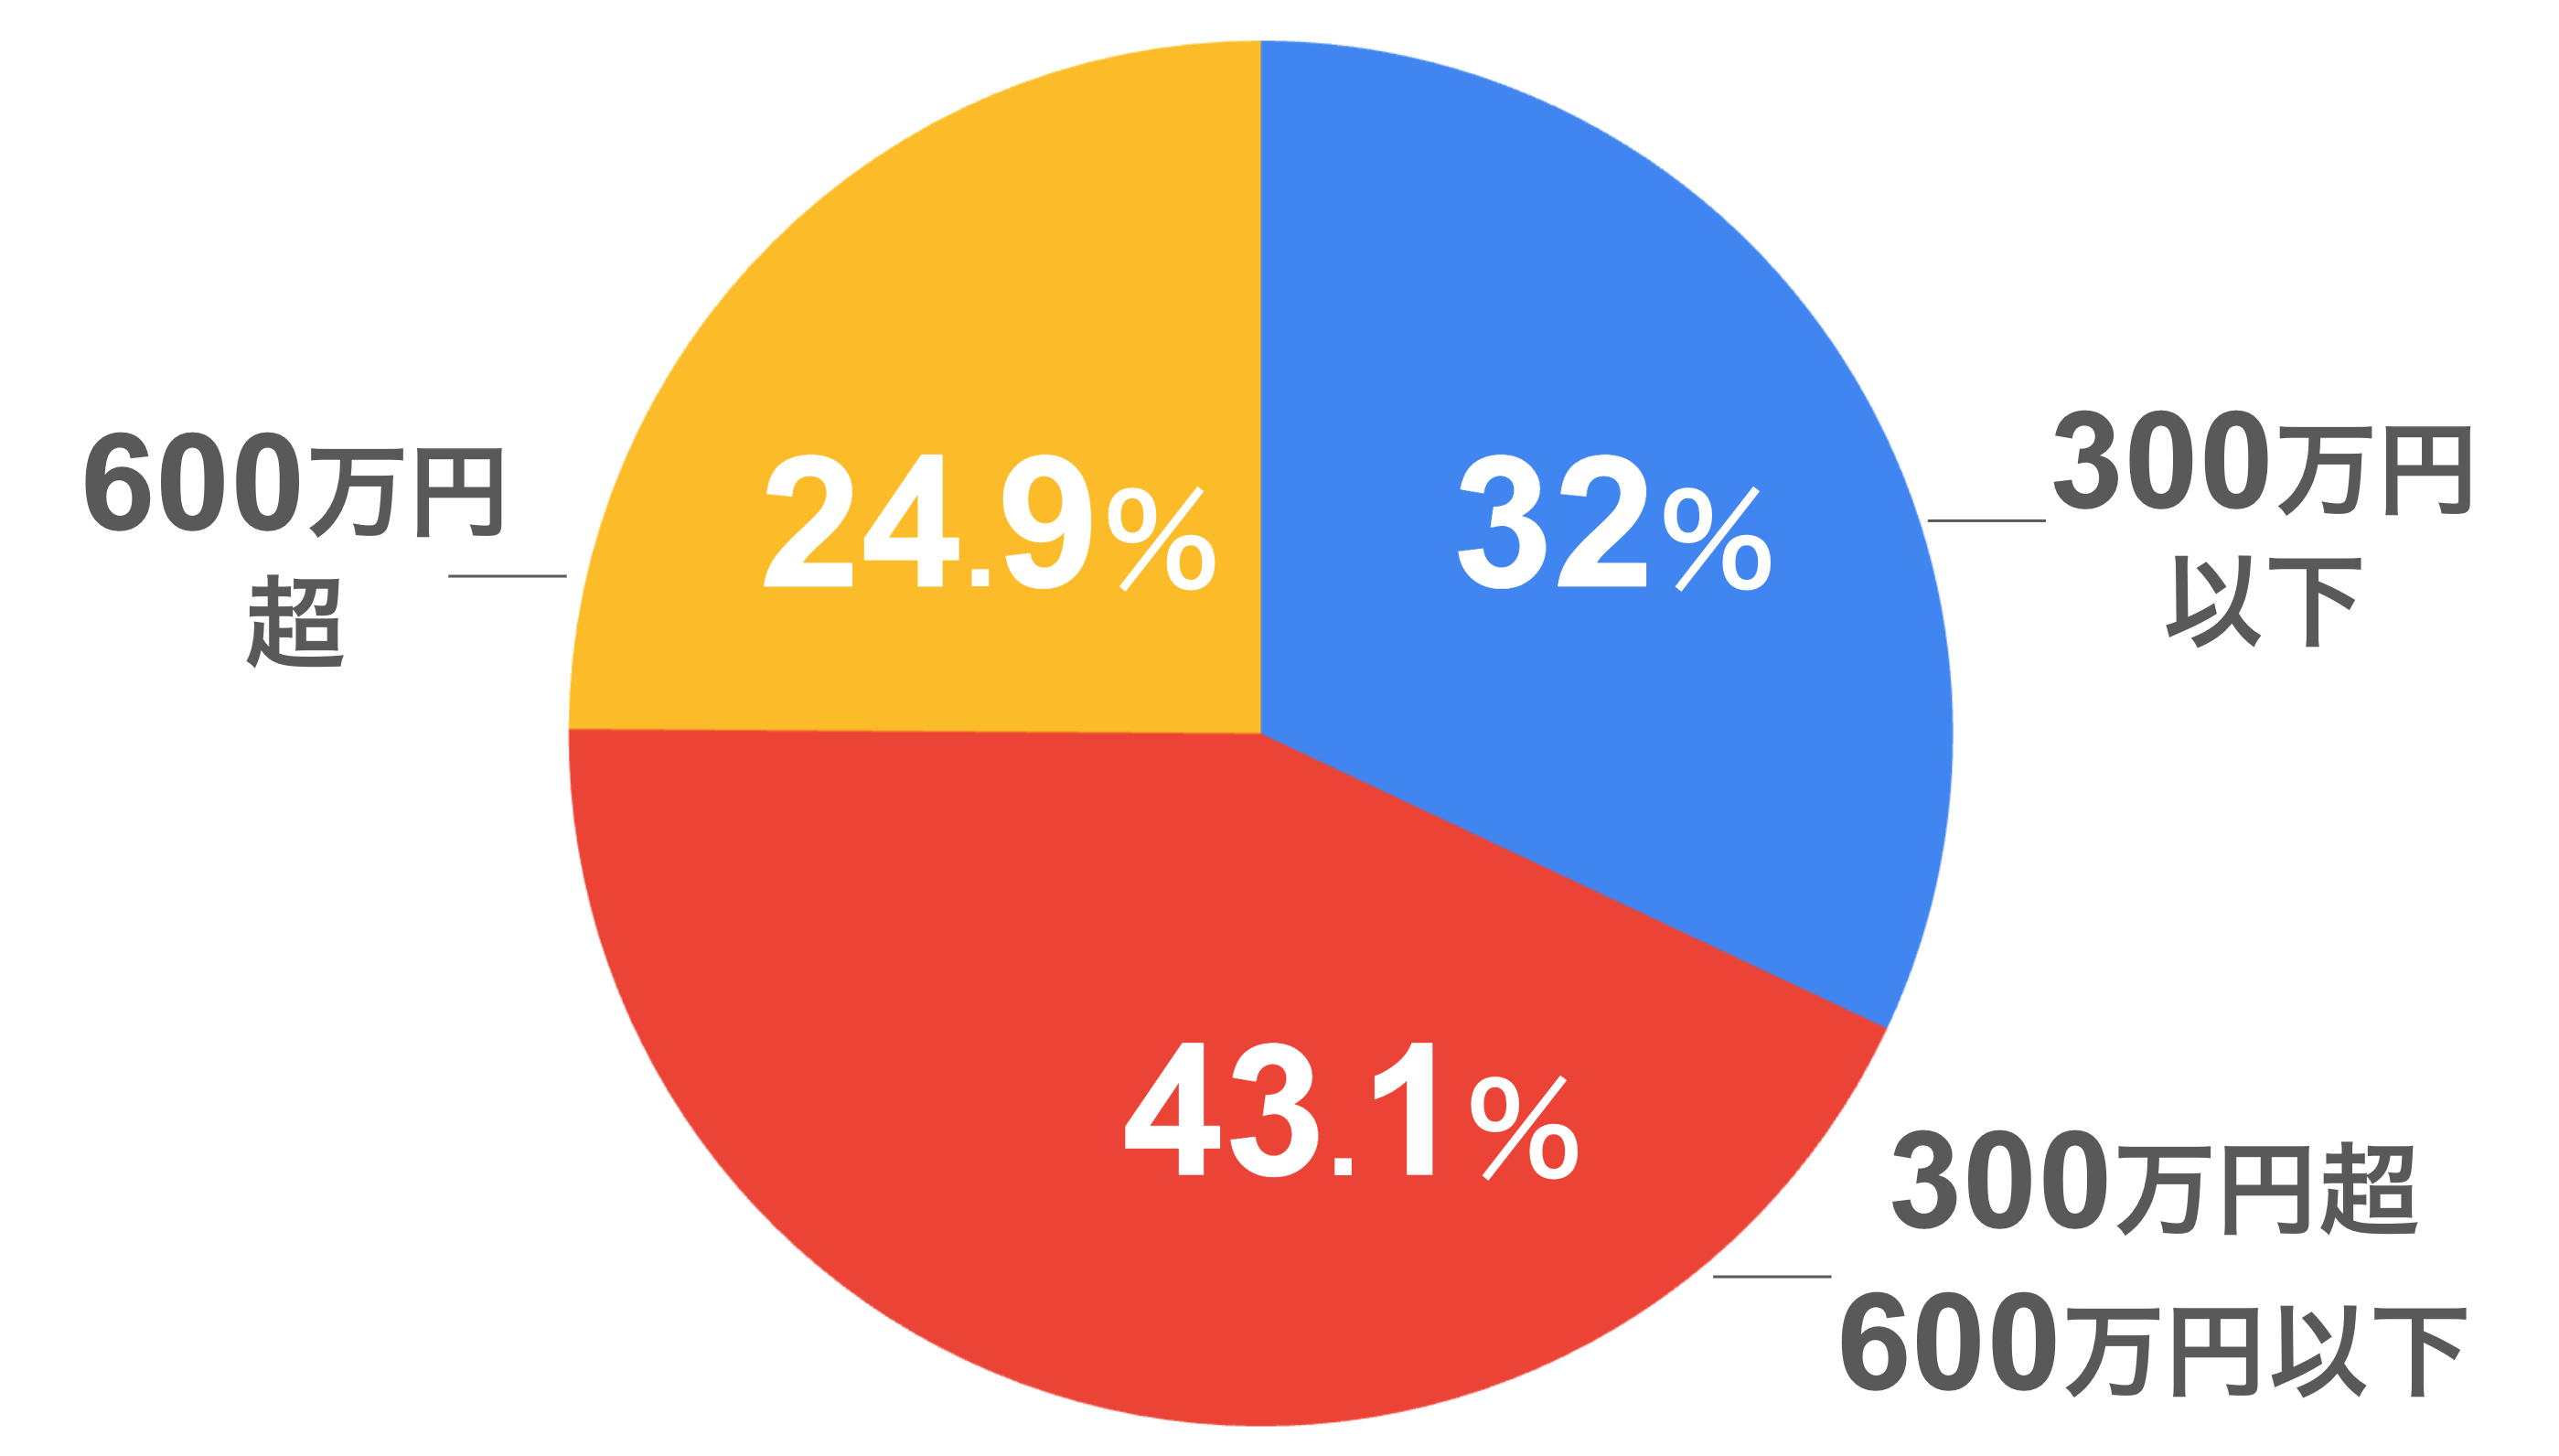
給与所得者全体からみると、年収600万円超の人の割合は24.9%。約4人に1人が年収600万円超であることがわかります。
■年収600万円超の割合(全体)
※2:国税庁|令和6年分民間給与実態統計調査を基に作成
なお、もっとも多い層は「300万円超400万円以下」で16.1%でした。
■年齢階級別の平均年収(全体)
※2:国税庁|令和6年分民間給与実態統計調査を基に作成
また、上記のグラフの通り、年収600万円の人はどの年代の平均年収と比較しても高い方であることがわかります。
男性の給与所得者に対する割合は36.2%|約2.7人に1人
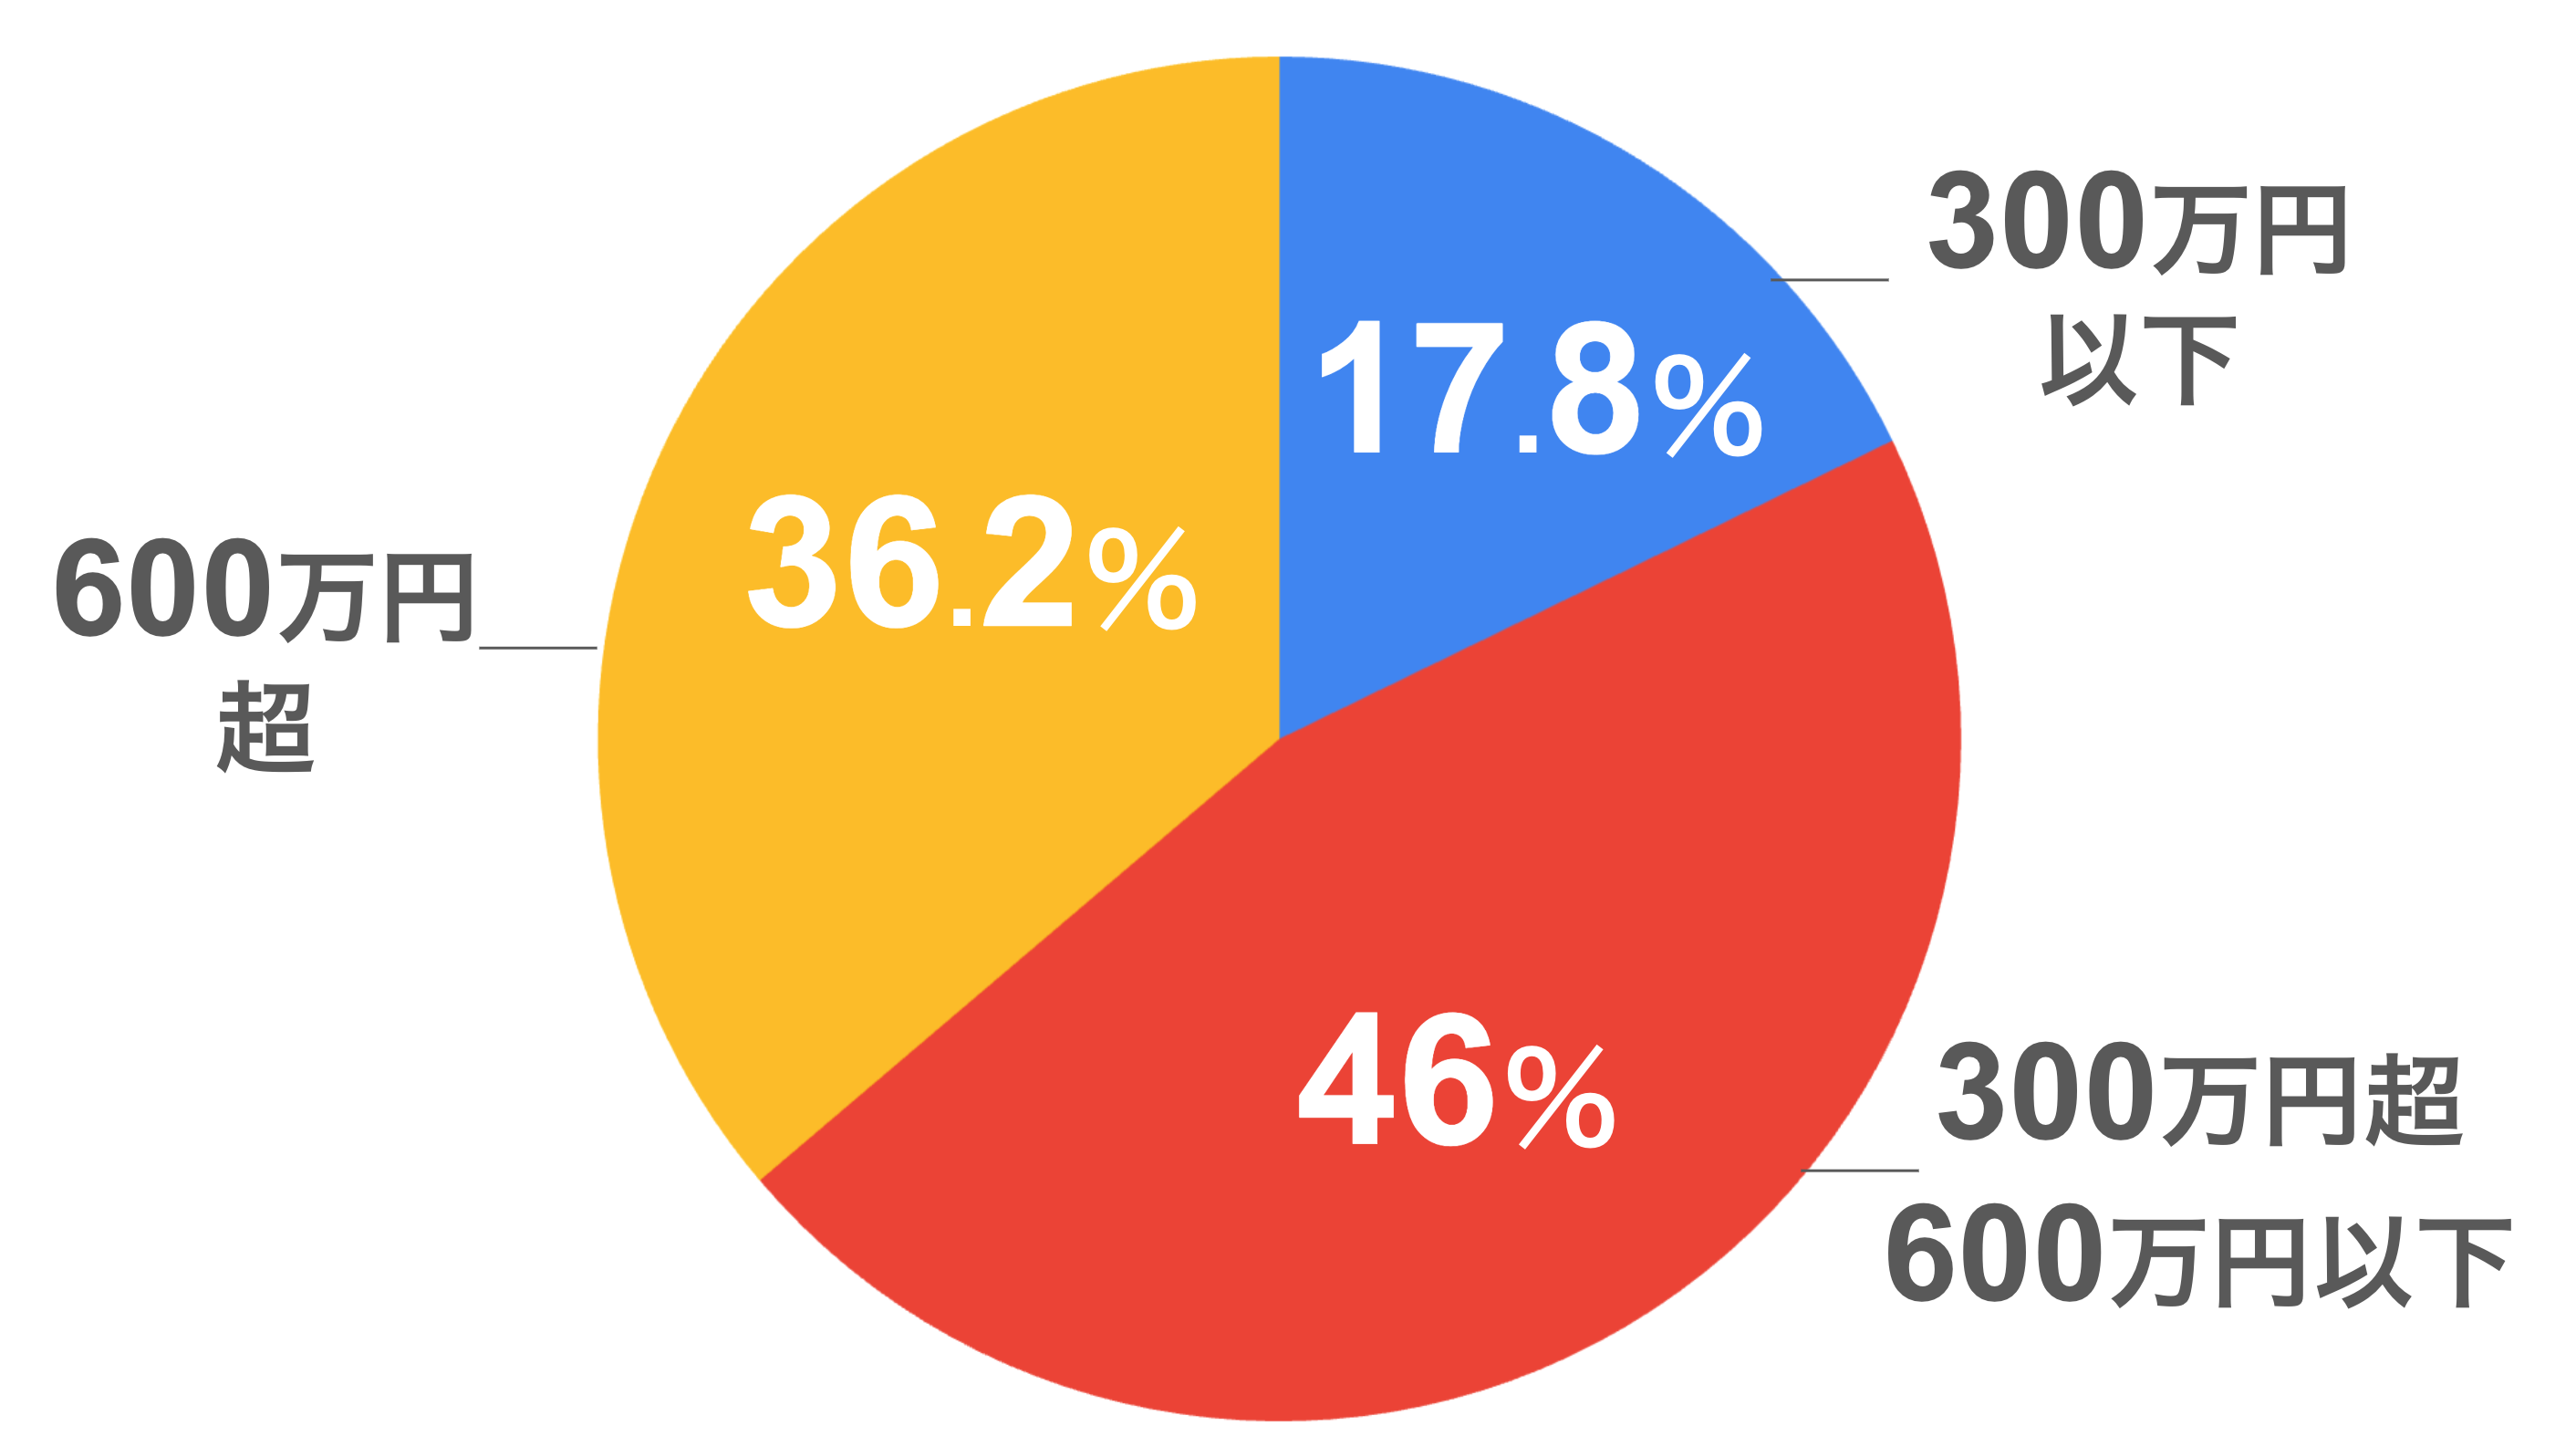
男性の給与所得者からみると、年収600万円超の人の割合は36.2%。約2.7人に1人が年収600万円超であることがわかります。
■年収600万円超の割合(男性)
※2:国税庁|令和6年分民間給与実態統計調査を基に作成
なお、もっとも多い層は「400万円超500万円以下」で16.9%でした。
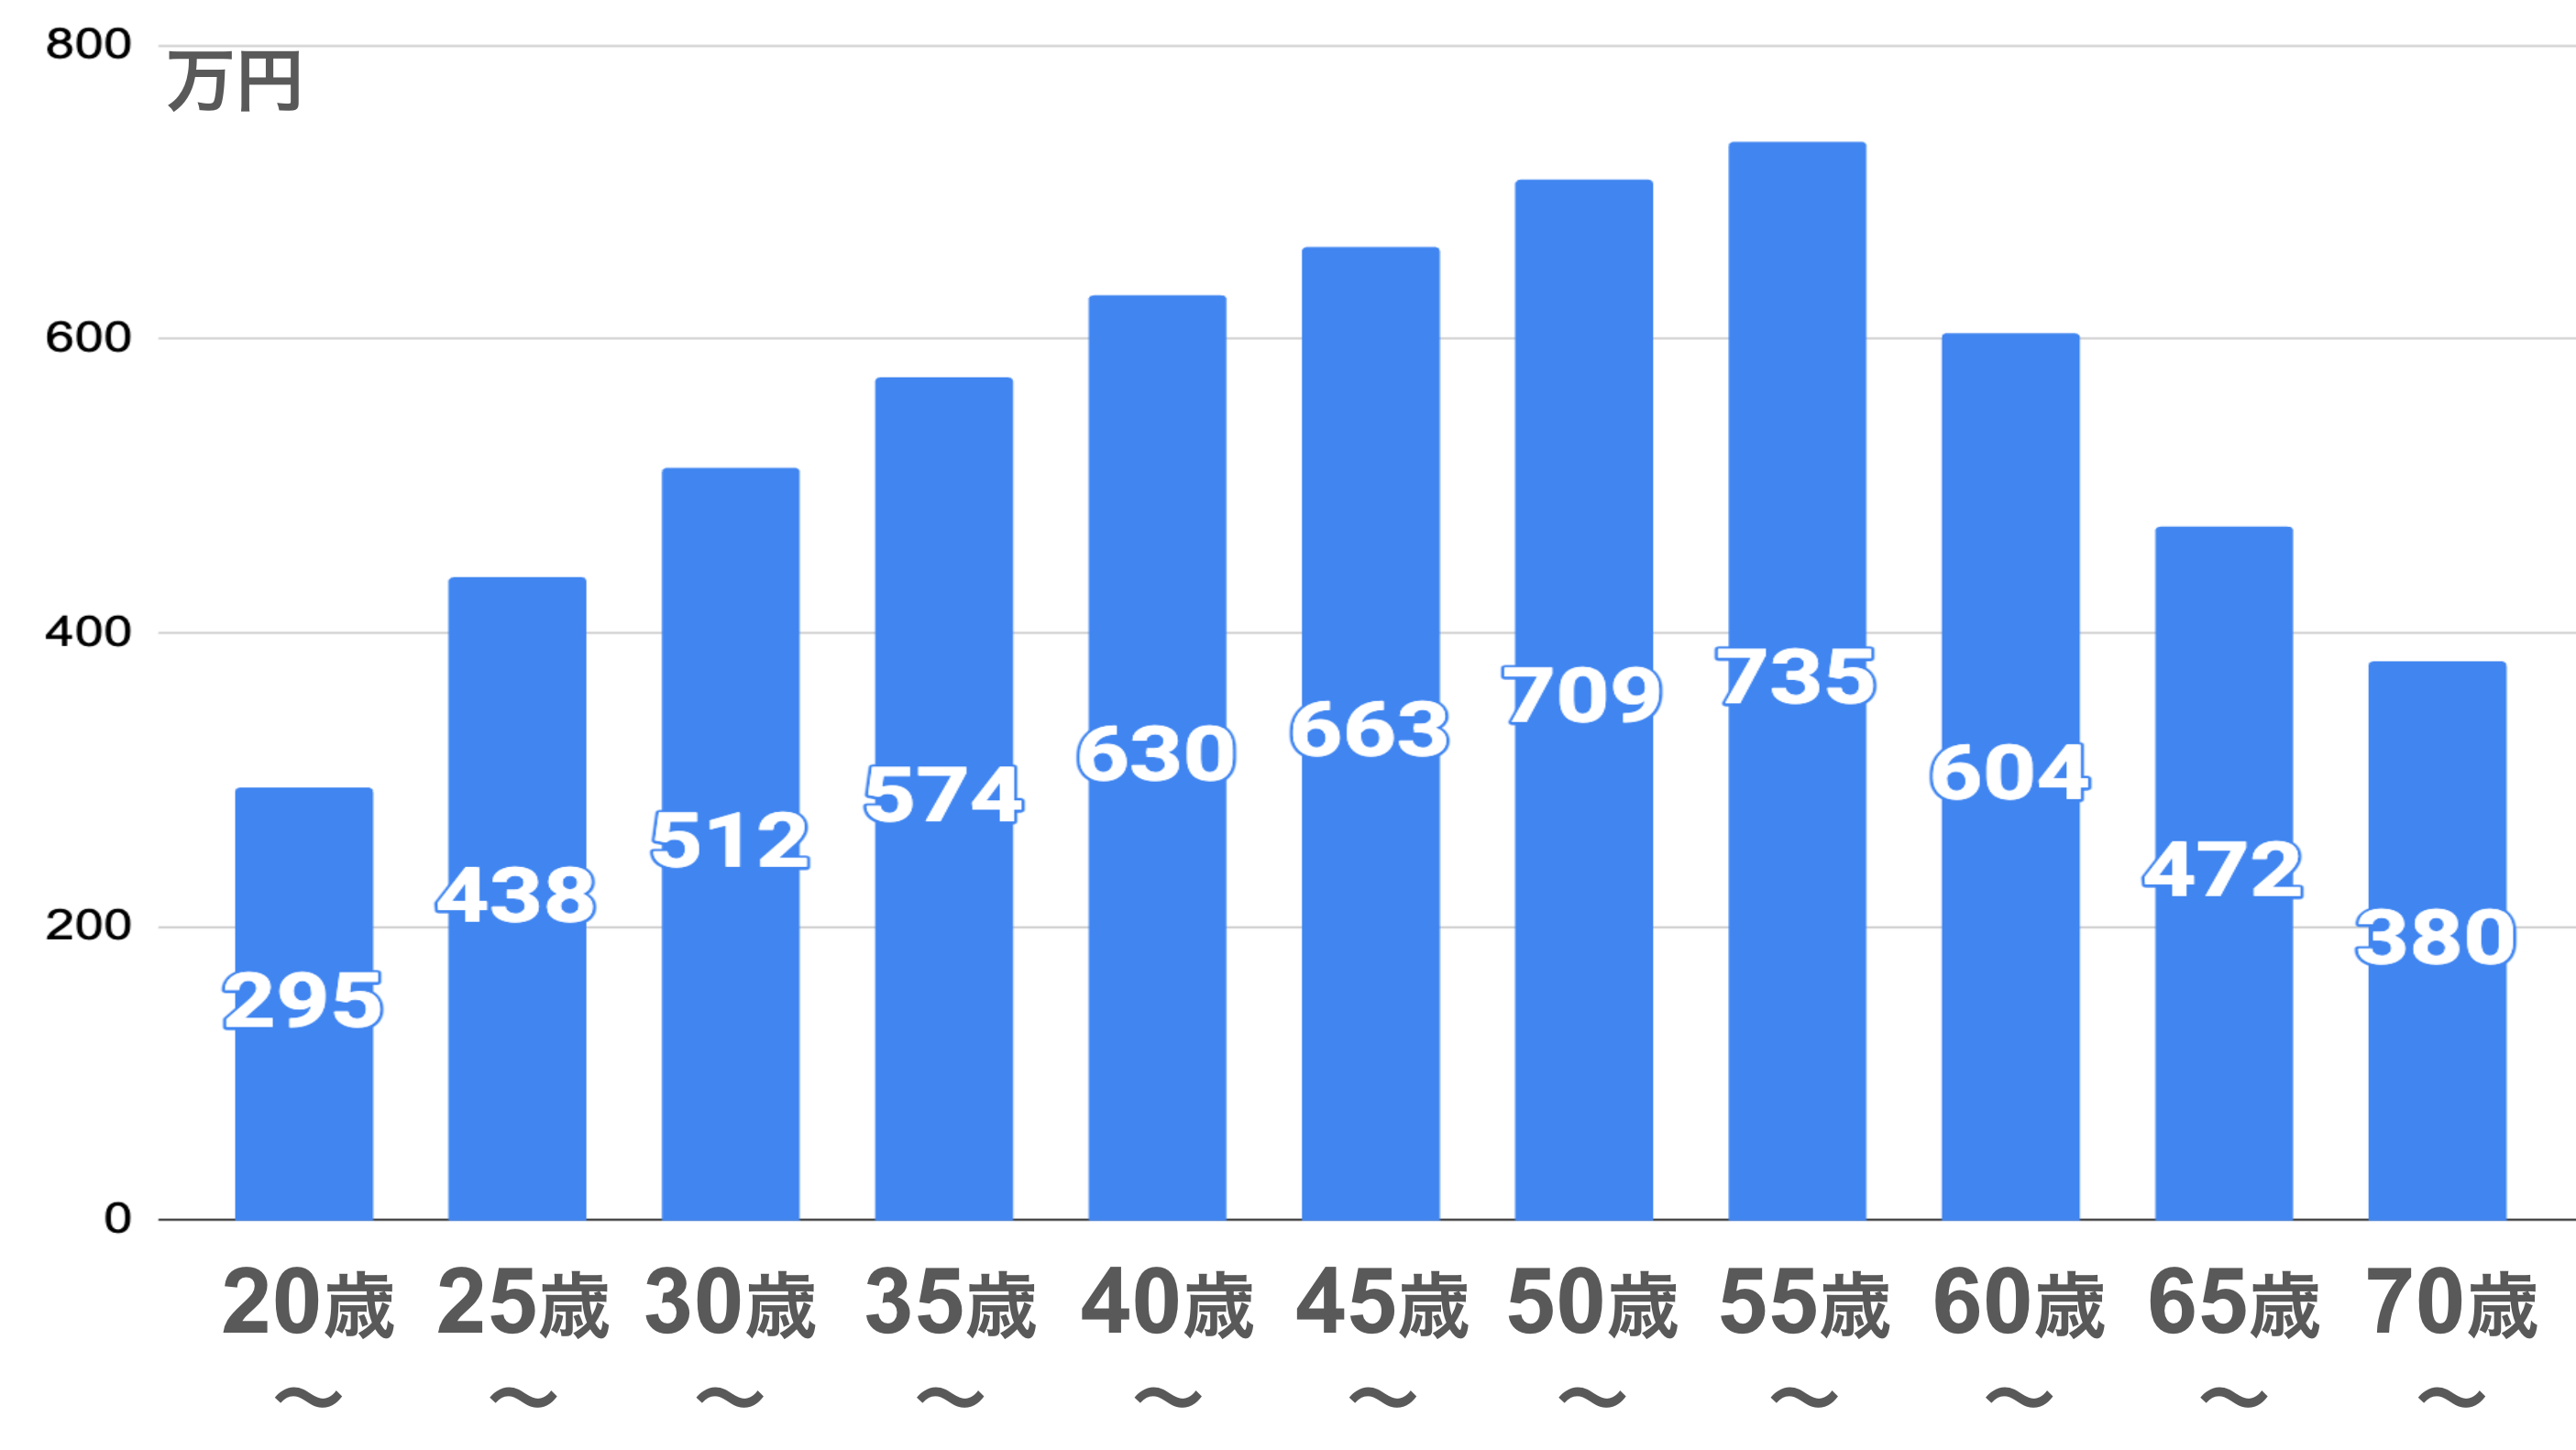
■年齢階級別の平均年収(男性)
※2:国税庁|令和6年分民間給与実態統計調査を基に作成
平均年収は性別で大きな差が生じています。男性の給与所得者の場合、20代ではかなり高い方、30代ではやや高い方、40代では平均的、50代ではやや低い方であることがわかります。
女性の給与所得者に対する割合は9.7%|約10人に1人
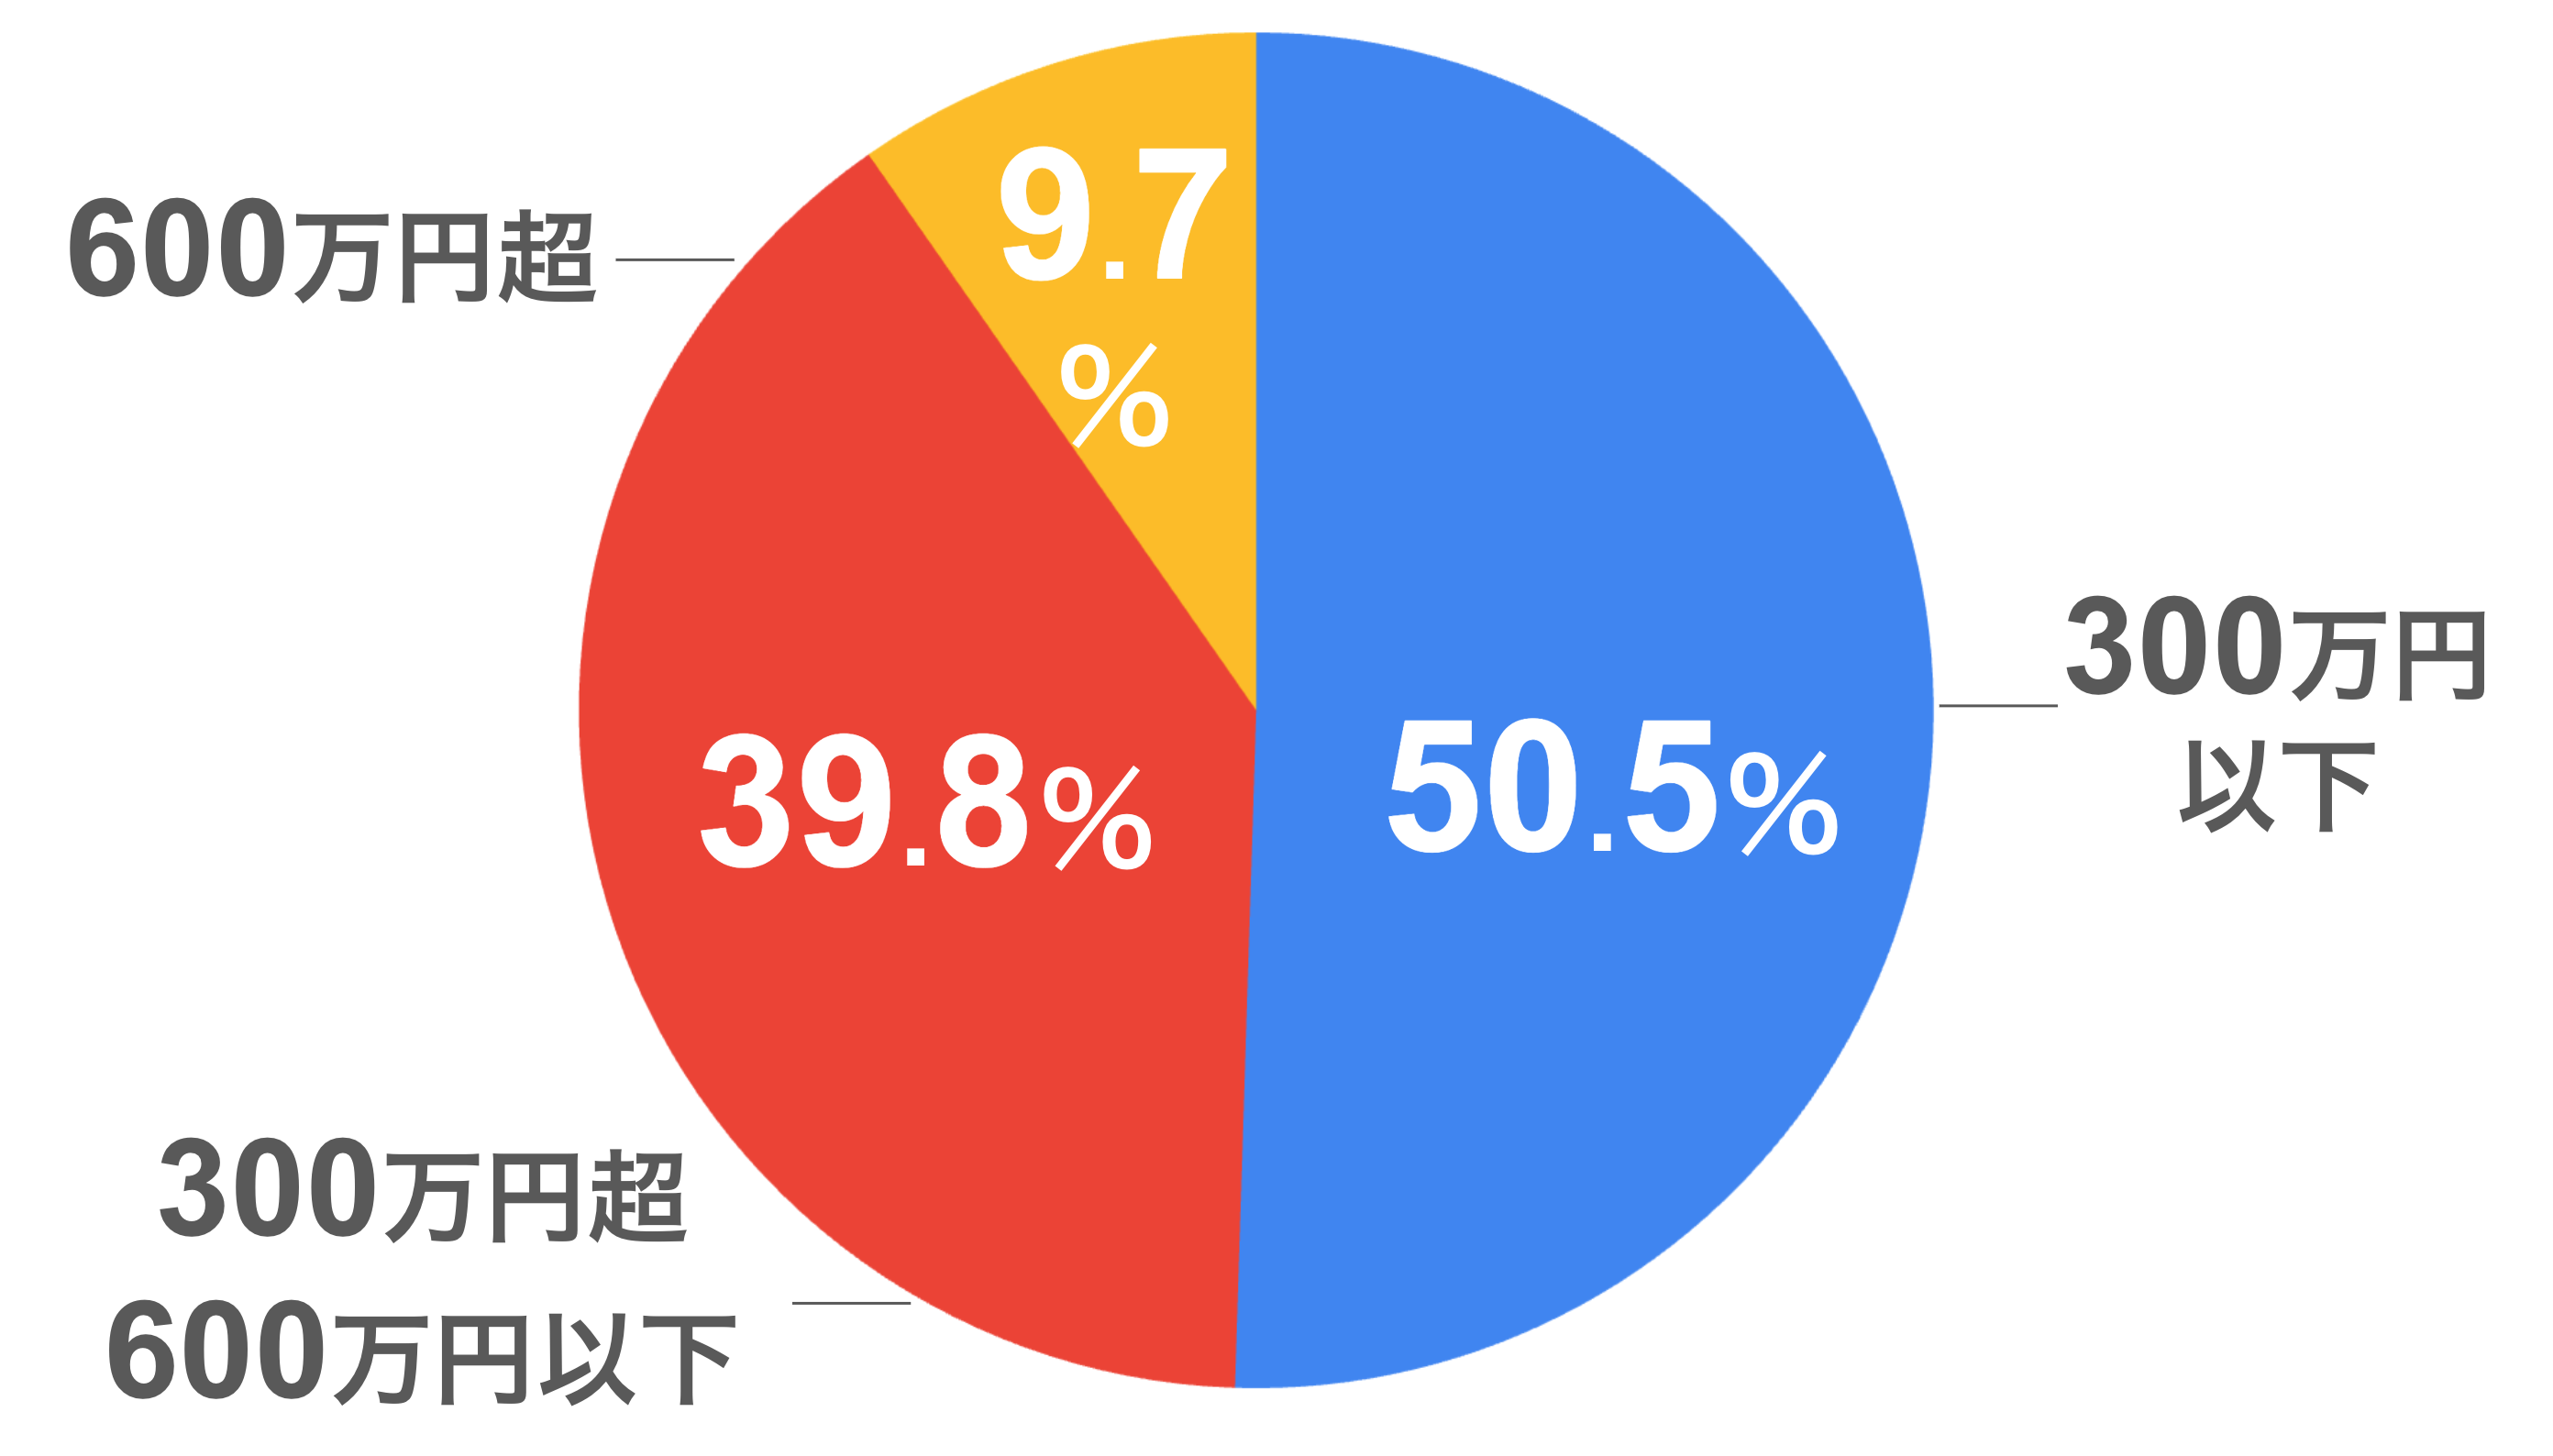
女性の給与所得者からみると、年収600万円超の人の割合は9.7%。約10人に1人が年収600万円超であることがわかります。
■年収600万円超の割合(女性)
※2:国税庁|令和6年分民間給与実態統計調査を基に作成
なお、もっとも多い層は「200万円超300万円以下」で19%でした。
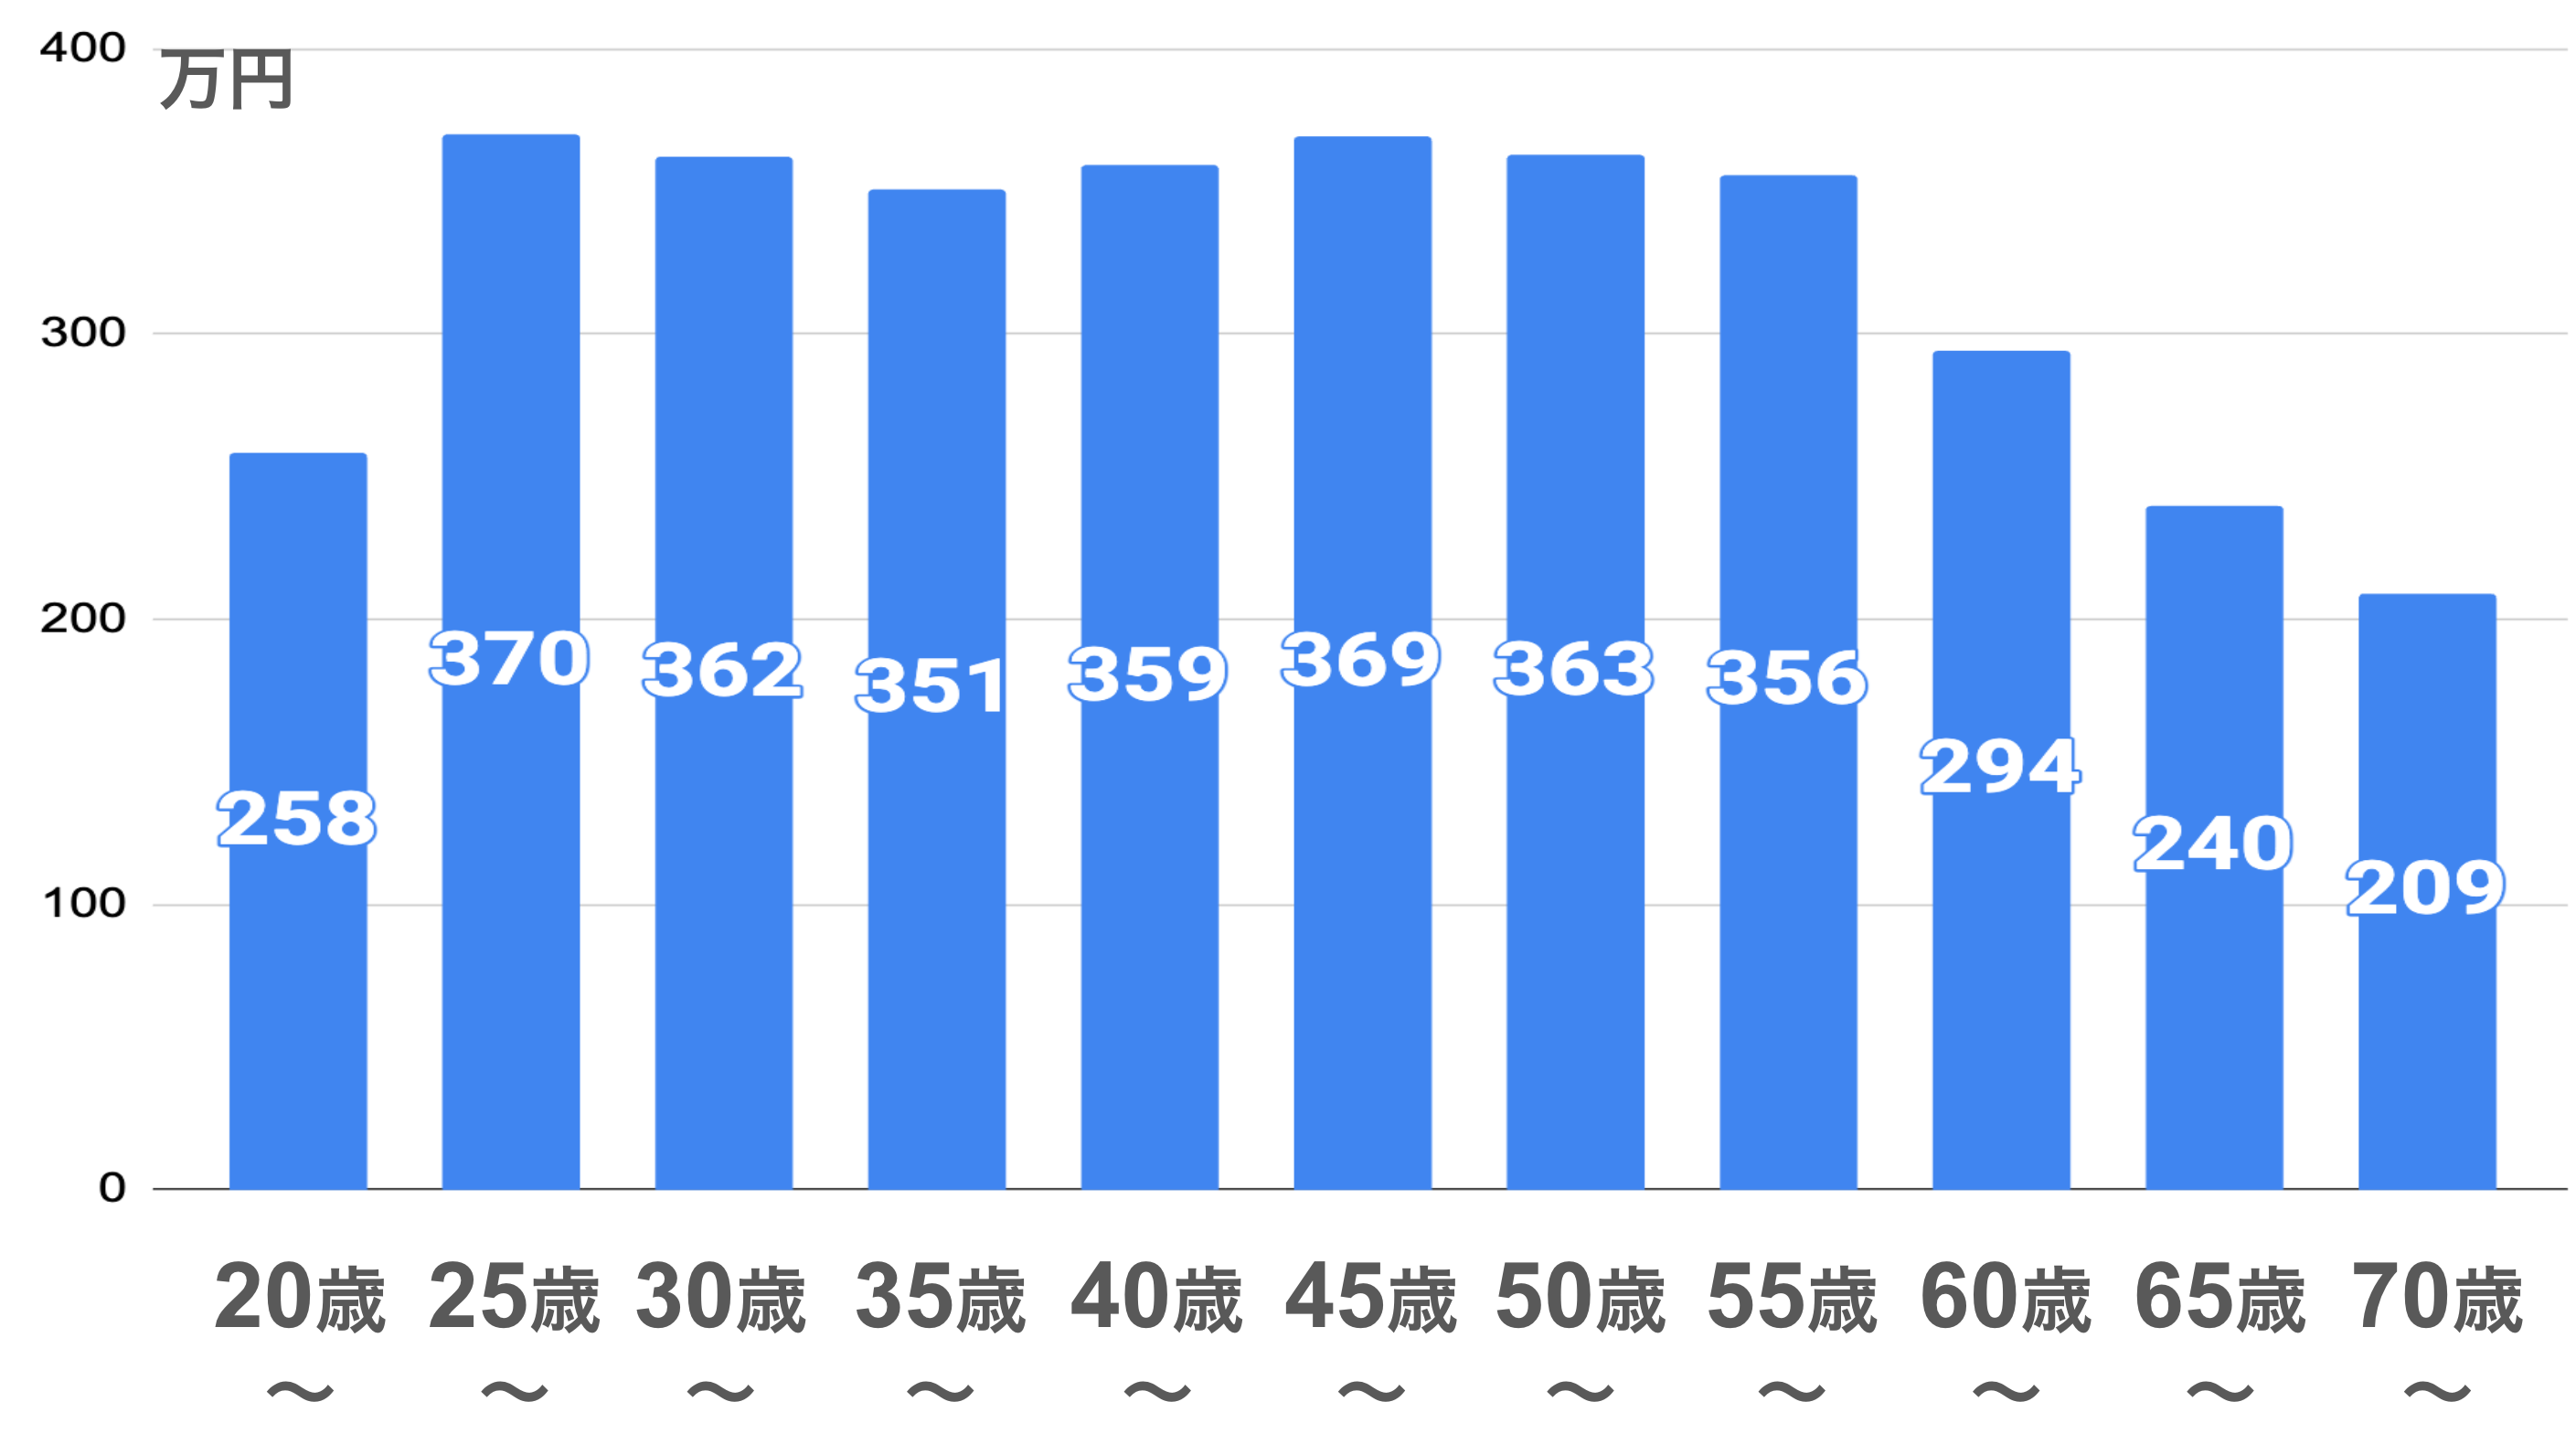
■年齢階級別の平均年収(女性)
※2:国税庁|令和6年分民間給与実態統計調査を基に作成
女性の給与所得者の場合、全世代で大きな差がないことがわかります。年収が上がる見込みのある世代に、出産や子育てのため職を離れる人が増えることが原因かもしれません。
そのため、女性で年収600万円ある人はかなり高い方であることがわかります。
まとめ・年収が600万円あっても早めの対策が必要!
日本の給与所得者で年収600万円を超える男性は、36.2%、約2.7人に1人です。
「600万円あれば余裕ある生活ができるだろう」と思う人もいるかもしれませんが、手取り額は約460万円。600万円全額を自由に使える訳ではありません。
一人暮らしの場合は、趣味や貯金に使える余裕資金がありますが、配偶者が子どもがいる世帯の場合は、節約や共働きをしないと余裕ある生活送れないのが現実です。
収入に不安を感じる人は、この機会に投資や副業などの収入を増やす手段を検討してみてはいかがでしょうか?
年収1000万円を目指せる職業!手取り額や税金・年金受給額も紹介
年収500万の人の生活|手取り額や割合・住宅ローンやふるさと納税まで解説!
年収800万の手取りや住宅ローンの金額は?年収800万を目指せる職業も!
【2024年】昇給率や昇給額の平均はどれくらい?業種別や年代別のデータも!
ボーナス(賞与)の平均額を徹底調査!給与の何ヶ月分?新卒は?
参考資料
国税庁|No.2260 所得税の税率
国税庁|令和6年分民間給与実態統計調査
総務省|家計調査年報(家計収支編)2023年(令和5年
総務省|全額控除されるふるさと納税額(年間上限)の目安


この記事の監修者
岡地 綾子 【ファイナンシャル・プランナー】
2級ファイナンシャル・プランニング技能士。 年金制度や税金制度など、誰もが抱える身近な問題の相談業務を行う。 得意分野は、生命保険・老後の生活設計・教育資金の準備・家計の見直し・相続など。


