未支給年金とは?死亡後の請求手続き・必要書類・相続との関係を解説


未支給年金とは?
死亡後の請求手続きや必要書類を解説
年金を受け取っていた家族が亡くなった場合、「まだ受け取っていない年金はどうなるの?」「遺族が受け取ることはできる?」と疑問に思う人もいるのではないでしょうか? 年金を受け取っていた人が亡くなった場合、本人に支給されるはずだった年金が残っていることがあります。これを「未支給年金」といい、亡くなった人と生計を同じくしていた遺族が、一定の条件を満たすことで受け取れます。 この記事では、未支給年金をもらえる人や金額の計算方法、請求手続きの流れ、相続や税金との関係などをわかりやすく解説します。
- 目次
- 未支給年金とは?
- 未支給年金とは亡くなった人が受け取るはずだった年金
- 未支給年金と遺族年金の違い
- 未支給年金は誰がもらえる?
- 亡くなった人と生計を同じくしていた遺族が前提条件
- 優先順位の高い遺族1人が受け取る
- 未支給年金はいくらもらえる?
- 亡くなった人の年金額と未支給月数によって決まる
- 死亡した月によって未支給年金の月数が異なる
- 未支給年金の請求期限はいつまで?
- 原則として5年以内に請求する
- 期限を過ぎると受け取れなくなる可能性があるため注意が必要
- 未支給年金の請求方法
- 未支給年金の有無と請求できる人を確認する
- 必要書類を準備する
- 年金事務所への提出または電子申請で手続きする
- 審査結果の通知を受けて指定口座への振込を待つ
- 未支給年金を受け取った場合に税金はかかる?
- 未支給年金は相続税の対象にならない
- 受け取った未支給年金は一時所得として扱われる
- 所得の状況によって確定申告が必要になる
- 未支給年金に関するよくある質問
- 未支給年金は請求しなくても自動的に支給される?
- 未支給年金は申請してからいつ振り込まれる?
- 相続放棄をしていても未支給年金を受け取れる?
- 亡くなった後に振り込まれた年金は返還する必要がある?
- 未支給年金を請求できる遺族がいない場合はどうなる?
- まとめ|未支給年金は受給条件と請求期限を確認して早めに手続きしよう
未支給年金とは?
まずは、未支給年金がどのようなものなのか確認しておきましょう。
未支給年金とは亡くなった人が受け取るはずだった年金
未支給年金とは、亡くなった人が生前に受け取る権利を持っていた年金のうち、まだ支払われていない分を意味します。
公的年金は、原則として偶数月の15日に、その前の2ヶ月分がまとめて振り込まれる仕組みになっているため、亡くなった日によっては未支給年金が発生します。
例
年金を受け取っていた人が9月20日に亡くなった場合
8月分と9月分の2ヶ月分が未支給年金になる
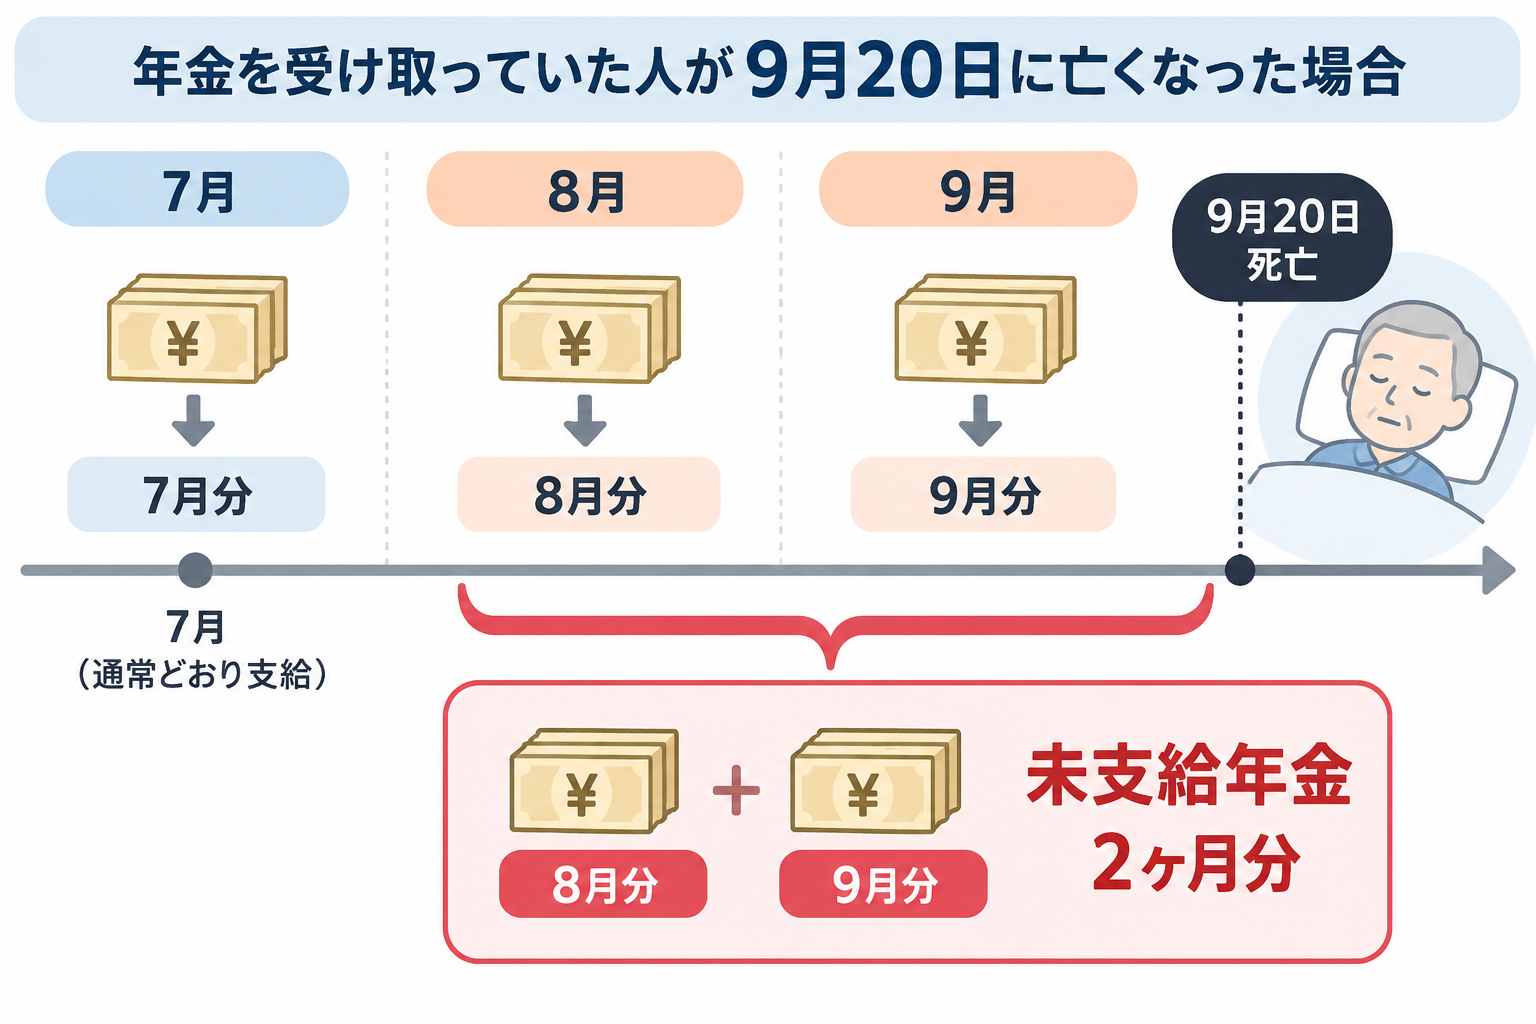
また、公的年金は死亡した月の分まで支給されるため、月の途中で亡くなった場合でも、その月の年金は日割り計算せずに、1ヶ月分支給されます。
未支給年金の対象となる主な年金には、以下のようなものがあります。
未支給年金の対象となる主な年金
- 老齢基礎年金
- 老齢厚生年金
- 障害基礎年金・障害厚生年金
- 遺族基礎年金・遺族厚生年金
なお、未支給年金は自動的に振り込まれるものではなく、受け取るためには遺族による請求手続きが必要です。
未支給年金と遺族年金の違い
未支給年金と遺族年金は、どちらも家族が亡くなった際に関係する制度ですが、制度の目的や受給条件は異なります。
未支給年金は亡くなった人が受け取るはずだった年金を遺族が請求するものですが、遺族年金は国民年金や厚生年金に加入していた人などが亡くなった際に、一定の条件を満たす遺族の生活を支えるために支給されます。
主な違いは、以下のとおりです。
■未支給年金と遺族年金の違い
項目 | 未支給年金 | 遺族年金 |
|---|---|---|
支給される年金 | 亡くなった人に | 遺族の生活を |
受け取れる人 | 亡くなった人と | 配偶者や子など、 |
支給対象 | 死亡月分までの | 遺族年金の受給権が |
支給方法 | 未支給分を | 原則として |
税金 | 受け取った人の | 原則として |
例えば、夫が老齢年金を受給している途中で亡くなった場合、妻は未支給年金を請求でき、さらに、妻自身が遺族厚生年金などの受給条件を満たしていれば、未支給年金とは別に遺族年金を受け取れる可能性もあります。
家族が亡くなった際には、未支給年金だけでなく、遺族年金の受給対象になるかもあわせて確認しておくことが大切です。
遺族年金の手続き完全ガイド|申請はいつまで?必要書類や提出先も解説
遺族年金は誰がもらえる?受給資格や対象者や金額を徹底解説!
未支給年金は誰がもらえる?
では、未支給年金は誰が受け取れるのでしょうか?ここでは、未支給年金の受取人について解説します。
亡くなった人と生計を同じくしていた遺族が前提条件
未支給年金を受け取るためには、年金受給者が亡くなった当時、その人と生計を同じくしていたことが前提条件となります。
「生計を同じくしていた」とは、生活費を共有するなど、経済的なつながりを持ちながら生活していた状態のこと。例えば、夫婦で一緒に暮らしていた場合や、親子で生活費を負担し合っていた場合などが該当します。
また、以下のようなケースの場合は、別居していても生計同一と認められる可能性があります。
別居していても生計同一と認められる可能性のあるケース
- 単身赴任などの事情で別居していた
- 入院や介護施設への入所によって別々に暮らしていた
- 別居している親に定期的に生活費を送金していた
- 住民票上の住所は異なるものの、実際には生活を共にしていた
つまり、生計同一に該当するかどうかは、同居の有無だけでなく、経済的な援助や実際の生活状況などをもとに判断されます。
ただし、別居している場合は生活費の送金記録や生計同一関係に関する申立書など、生活状況を確認できる書類が必要になることがあるため、事前に年金事務所で必要な条件や書類を確認することが大切です。
優先順位の高い遺族1人が受け取る
未支給年金は、亡くなった人と生計を同じくしていた遺族のうち、優先順位の最も高い人が受け取ります。
請求できる遺族の範囲と優先順位は、以下のとおりです。
優先順位 | 請求できる遺族 |
|---|---|
第1順位 | 配偶者 |
第2順位 | 子 |
第3順位 | 父母 |
第4順位 | 孫 |
第5順位 | 祖父母 |
第6順位 | 兄弟姉妹 |
第7順位 | その他の3親等内の親族 |
例①亡くなった人に配偶者と子がいる場合
配偶者と子の両方が生計同一の条件を満たしていれば、第1順位の配偶者が請求できる
例②配偶者がいない場合や配偶者が生計同一の条件を満たしていない場合
第2順位の「子」が請求できる
同じ順位の遺族が複数いる場合は、そのうち1人が代表して請求します。例えば、生計を同じくしていた子が3人いる場合、3人それぞれが未支給年金を受け取るのではなく、代表者1人がまとめて受け取ることになります。
なお、未支給年金の請求順位は一般的な相続の順位とは異なるため、法定相続人であっても、未支給年金の受給条件を満たしていない場合は請求できません。
未支給年金を請求する際は、亡くなった人との続柄だけでなく、自分より優先順位が高い遺族がいないかも確認することが大切です。
※1:日本年金機構|年金を受けている方が亡くなったとき
※2:厚生労働省|未支給年金お手続きガイド
未支給年金はいくらもらえる?
未支給年金の金額は、亡くなった人が受給していた年金額や、まだ支払われていない月数によって異なります。
通常の支払サイクルでは、死亡した月や支払日によって1〜3か月分が未支給となるケースが多く、年金の支給状況によってはそれ以上の金額になる場合もあります。
ここでは、未支給年金の計算方法や死亡した月による違いを解説します。
亡くなった人の年金額と未支給月数によって決まる
未支給年金の金額は、亡くなった人の年金月額に未支給となっている月数を掛けて計算します。
未支給年金の金額=年金月額×未支給月数
例えば、年金月額が10万円の人に2ヶ月分の未支給年金がある場合、受け取れる金額は20万円となります。
また、亡くなった人が老齢基礎年金と老齢厚生年金の両方を受給していた場合は、それぞれの未支給分が対象です。
ただし、実際の支給額は年金の加入期間や受給状況、支給停止の有無などによって異なるため、正確な金額を確認する際は、亡くなった人の年金額改定通知書や年金振込通知書などを参考にしましょう。
死亡した月によって未支給年金の月数が異なる
未支給年金は、亡くなった月によって未払いとなる年金の月数が異なります。
公的年金は原則として偶数月の15日に、前月と前々月の2ヶ月分がまとめて支払われる仕組みのため、死亡した月や支払日によって未支給となる月数が変わります。
死亡した月 | 未支給年金の月数 | 具体例 |
|---|---|---|
奇数月 | 原則2か月分 | 9月に死亡した場合 |
偶数月 | 原則1か月分 | 10月20日に死亡した場合 |
偶数月 | 原則3か月分 | 10月10日に死亡した場合 |
例えば、9月に亡くなった場合、8月分と9月分の年金は通常10月に支払われるため、2ヶ月分が未支給年金となります。
一方、10月の年金支払日より後に亡くなった場合は、8月分と9月分がすでに支払われているため、10月分の1ヶ月分が対象です。
なお、支払日が土曜日・日曜日・祝日に当たる場合は、直前の金融機関営業日に振り込まれます。
未支給年金の請求期限はいつまで?
未支給年金の請求期限は、原則として5年です。
請求期限を過ぎると受け取れなくなる可能性があるため、早めに手続きを行いましょう。
原則として5年以内に請求する
未支給年金を受け取る権利には原則として5年の時効が設けられており、時効の起算日は「受給権者の年金の支払日の翌月の初日」になっています。
例えば、2026年9月に年金受給者が亡くなり、10月15日が未支給年金の対象となる年金の支払日だった場合、時効の起算日は2026年11月1日となり、原則として2031年10月31日までに請求する必要があります。
例:2026年9月に年金受給者が亡くなった場合
- 未支給年金の対象となる年金の支払日:10月15日
- 時効の起算日:2026年11月1日
- 請求期限:2031年10月31日
未支給年金の請求を検討する際は、亡くなった日だけでなく、年金の支払日も確認することが大切です。
期限を過ぎると受け取れなくなる可能性があるため注意が必要
未支給年金は請求期限を過ぎると時効によって受け取る権利が消滅しますが、5年を過ぎた場合でも、すべての年金が受け取れなくなるとは限りません。
例えば、年金記録の訂正によって過去の未払い分が判明した場合などは、時効の特例が適用される可能性があります。
日本年金機構では、一定の条件を満たす年金について、5年以上前の分であっても支給対象となる取り扱いを設けています。
また、亡くなった人が生前に年金を請求していなかった場合は、未支給年金の請求だけでなく、もともとの年金を受け取る権利についても時効の確認が必要です。
請求期限を過ぎている場合や、いつから時効が始まるのかわからない場合は、年金事務所に相談してみましょう。
※3:日本年金機構|年金の時効
※4:日本年金機構|時効特例給付に該当する方へ
未支給年金の請求方法
未支給年金を受け取るためには、必要書類を準備し、年金事務所などで請求手続きを行う必要があります。
未支給年金の請求方法
- 未支給年金の有無と請求できる人を確認する
- 必要書類を準備する
- 年金事務所への提出または電子申請で手続きする
- 審査結果の通知を受けて指定口座への振込を待つ
それぞれの手順について、詳しく確認していきましょう。
未支給年金の有無と請求できる人を確認する
まずは、亡くなった人に未支給年金があるかどうかを確認しましょう。
年金証書や年金振込通知書などが手元にあれば、受給していた年金の種類や金額を把握する際に役立ちます。以下の項目を確認しておきましょう。
確認項目
- 亡くなった人の基礎年金番号
- 受給していた年金の種類
- 亡くなった年月日
- 最後に年金が振り込まれた日
- 未支給年金を請求できる遺族の有無
請求する人が受給条件を満たしているか、ほかに優先順位の高い遺族がいないかも確認しておくことも重要です。
必要書類を準備する
未支給年金の有無と請求できる人を確認したら、必要書類を準備しましょう。
請求書や戸籍謄本などの基本書類
未支給年金の請求に必要となる主な書類は、以下のとおりです。
未支給年金の請求に必要となる主な書類
- 未支給年金請求書
- 亡くなった人の年金証書
- 請求者のマイナンバーを確認できる書類
- 戸籍謄本・戸籍抄本など
- 住民票など
- 通帳などの口座確認書類
未支給年金の請求には、「年金受給権者死亡届(報告書)兼 未支給年金・未支払給付金請求書」を使用します。請求書は日本年金機構のホームページからダウンロード可能です。
戸籍謄本や住民票は、原則として亡くなった日より後に交付されたものが必要です。
なお、請求者のマイナンバーを記入することで、住民票や戸籍謄本などの添付を省略できる場合があります。
別居していた場合に必要な追加書類
亡くなった人と別居していた場合は、基本書類に加えて「生計同一関係に関する申立書」の提出が必要です。
この書類は、別々の住所で暮らしていても、生活費の援助などを通じて生計を同じくしていたことを確認するために使用し、別居していた理由や生活状況、経済的な援助の有無などを記入します。
また、状況によっては、以下のような資料を求められることがあります。
別居していた場合に必要な可能性のある書類
- 生活費を送金していたことがわかる通帳の記録
- 健康保険の扶養関係を確認できる書類
- 扶養手当の支給状況がわかる書類
- 定期的な訪問や生活状況を確認できる資料
必要な証明書類は個別の生活状況によって異なるため、請求前に年金事務所で確認しておくと安心です。
代理人が手続きする場合に必要な書類
未支給年金の請求は、本人に代わって家族などの代理人が手続きを行うことも可能です。
代理人が手続きする際は、基本的に以下の書類が必要になります。
代理人が手続きする場合に必要な書類
- 委任状
- 代理人の本人確認書類
なお、成年後見人などが手続きを行う場合は、登記事項証明書など、代理権を確認できる書類が必要になることがあります。
請求者本人が委任状を作成できない場合は、事前に年金事務所へ相談しましょう。
年金事務所への提出または電子申請で手続きする
必要書類がそろったら、年金事務所で未支給年金の請求手続きを行いましょう。
主な提出方法
- 郵送
- 窓口
- 電子申請
郵送の場合は、必要書類をそろえて年金事務所へ送付します。
窓口で手続きを行う場合は、事前に予約しておくとスムーズです。書類の記入方法や必要な添付書類について相談しながら進められます。
また、未支給年金はe-Govを利用した電子申請にも対応しています。
なお、共済年金などを受給していた場合は、年金事務所とは異なる提出先になることがあります。
どこに提出すればよいかわからない場合は、亡くなった人が受給していた年金の種類を確認し、年金事務所などに問い合わせましょう。
審査結果の通知を受けて指定口座への振込を待つ
未支給年金の請求書を提出すると、年金事務所などで受給資格や未支給年金の金額について審査が行われます。
審査では、亡くなった人の年金の支給状況や、請求者が受給条件を満たしているかなどの確認が行われます。
請求が認められると、支給決定に関する通知が届き、その後、指定した金融機関の口座に未支給年金が振り込まれる流れです。
決定通知が送付される目安は、請求から3〜4か月程度です。振り込まれるまでは、さらに50日程度かかる場合があります。
ただし、実際の支給時期は審査状況などによって異なり、追加書類の提出が必要な場合は、さらに時間がかかる可能性もあります。
未支給年金を受け取った場合に税金はかかる?
未支給年金を受け取った場合、金額や受け取った人の所得状況によっては、所得税がかかることがあります。
未支給年金は相続税の対象にはなりませんが、受け取った人の「一時所得」として扱われるためです。
ここでは、未支給年金にかかる税金の種類や、確定申告が必要になるケースについて解説します。
未支給年金は相続税の対象にならない
未支給年金は、亡くなった人の相続財産には含まれないため、相続税の対象にはなりません。
一般的に、亡くなった人が所有していた預貯金や不動産などは相続財産として扱われますが、未支給年金は一定の条件を満たす遺族が自分自身の権利として請求し、受け取るものです。
そのため、通常の相続財産とは異なる取り扱いになります。
例えば、亡くなった親の預貯金を相続した場合と、親の未支給年金を受け取った場合では、税金の取り扱いは異なります。
また、未支給年金は相続財産に含まれないため、相続放棄をした人でも、未支給年金の受給条件を満たしていれば請求可能です。
相続税が発生するのはいくらから?相続人が親子・妻・兄弟姉妹でどう変わる?
受け取った未支給年金は一時所得として扱われる
未支給年金は、受け取った遺族の「一時所得」として扱われます。
一時所得の計算式
- 総収入金額-収入を得るために支出した金額-特別控除額(最高50万円)
未支給年金の場合、通常は収入を得るために支出した金額がないため、ほかに一時所得がなければ、受け取った未支給年金から最高50万円を差し引いて計算します。
未支給年金を30万円受け取った場合
30万円-30万円(特別控除)=0円
この場合、一時所得は発生しません。
一方、未支給年金を80万円受け取った場合の一時所得は「80万円-50万円」=30万円となります。
ただし、所得税を計算する際は原則として一時所得の2分の1をほかの所得と合算して計算するため「30万円×1/2」=15万円となり、このケースでは15万円が所得税の計算対象となります。
一時所得とは?計算方法や税率・確定申告不要なケースや雑所得との違いも!
所得の状況によって確定申告が必要になる
未支給年金を受け取った場合でも、必ず確定申告が必要になるわけではありません。
確定申告の必要性は、未支給年金の金額だけでなく、給与や公的年金など、受け取った人の所得状況によって異なります。
例えば、未支給年金以外に一時所得がなく、受け取った金額が50万円以下であれば、通常は一時所得が発生しないため、未支給年金を理由とした確定申告は必要ありません。
一方、未支給年金が50万円を超える場合や、ほかにも一時所得がある場合は、確定申告が必要になる可能性があります。
また、公的年金を受給している人には、以下の条件をすべて満たすことで確定申告が不要になる制度があります。
公的年金を受給していて確定申告が不要なケース
- 公的年金等の収入金額が年間400万円以下である
- 公的年金等に係る雑所得以外の所得金額が年間20万円以下である
ただし、この制度は公的年金等の全部が源泉徴収の対象となっている場合に適用されます。
未支給年金による一時所得がある場合は、所得税の計算対象となる金額を確認し、ほかの所得とあわせて確定申告の必要性を判断しましょう。
なお、所得税の確定申告が不要な場合でも、住民税の申告が必要な場合もあるため、注意が必要です。
確定申告が必要な人を徹底解説!年金受給者は?ふるさと納税者は?
雑所得とは?収入から差し引ける控除や確定申告不要なケースを解説!
※6:政府広報オンライン|ご存じですか?年金受給者の確定申告不要制度
未支給年金に関するよくある質問
未支給年金は、家族が亡くなった際に請求できる制度ですが、手続きの必要性や振込時期などについて疑問を持つ人もいるでしょう。
ここでは、未支給年金に関するよくある質問を紹介します。
未支給年金は請求しなくても自動的に支給される?
未支給年金を受け取るためには、原則として遺族による請求手続きが必要です。
なお、年金を受給していた人が亡くなった場合、マイナンバーが日本年金機構に登録されていれば、年金受給権者死亡届の提出を省略できることがありますが、死亡届の提出が不要な場合でも、未支給年金の請求手続きは別途必要です。
未支給年金の受給条件を満たしている場合は、必要書類を準備し、年金事務所などで手続きを行いましょう。
未支給年金は申請してからいつ振り込まれる?
未支給年金が振り込まれるまでの期間は、請求内容や審査状況によって異なります。
一般的には、請求後3〜4ヶ月程度で決定通知が送付され、その後、振込までに50日程度かかるとされています。
ただし、書類の不備や追加確認が必要な場合は、さらに時間がかかる可能性もあります。
請求後しばらく経っても通知が届かない場合は、提出先の年金事務所などに問い合わせてみましょう。
相続放棄をしていても未支給年金を受け取れる?
未支給年金は亡くなった人の相続財産ではなく、一定の条件を満たす遺族が自分自身の権利として受け取るものです。そのため、原則として、相続放棄をしていても未支給年金は受け取れます。
亡くなった後に振り込まれた年金は返還する必要がある?
亡くなった後に年金が振り込まれた場合は、対象となる期間によって返還が必要になるケースがあります。
ただし、公的年金は死亡した月の分まで支給されるため、亡くなった後に振り込まれた年金が、必ずしも過払いになるわけではありません。
例えば、9月に亡くなった人の口座へ、10月に、8月分と9月分の年金が振り込まれた場合、その年金は本来支給される期間のものです。
一方、亡くなった翌月以降の年金が支払われた場合は、過払いとなり、返還を求められることがあります。
返還の必要性
- 死亡した月までの年金→未支給年金として遺族が受け取れる可能性がある
- 死亡した翌月以降の年金→過払いとして返還が必要になる
なお、死亡月までの年金であっても、亡くなった人の口座に振り込まれた場合は、未支給年金の請求手続きや、振り込まれた年金の取り扱いについて確認が必要になることがあります。
亡くなった後に年金が振り込まれた場合は、自己判断で引き出したり使用したりせず、年金事務所に確認しましょう。
未支給年金を請求できる遺族がいない場合はどうなる?
未支給年金を請求できる遺族がいない場合は、未支給年金を受け取れる人がいないため、支給されません。
この場合は、未支給年金の請求ではなく、「年金受給権者死亡届(報告書)」を提出する必要があります。亡くなった人に未払いの年金が発生していない場合も、同様の手続きが必要です。
ただし、日本年金機構に亡くなった人のマイナンバーが登録されている場合は、原則として死亡届の提出を省略できます。
未支給年金を請求できる遺族がいない場合や、未払いの年金があるかわからない場合は、年金事務所に確認しましょう。
まとめ|未支給年金は受給条件と請求期限を確認して早めに手続きしよう
未支給年金とは、年金を受給していた人が亡くなった際に、本人が受け取るはずだった年金のうち、まだ支払われていない分のことです。
亡くなった人と生計を同じくしていた一定の遺族が請求でき、受け取れる金額は年金額や未支給となっている月数によって異なります。
また、未支給年金は相続財産には含まれませんが、受け取った人の一時所得として扱われるため、金額や所得状況によっては確定申告が必要になる場合があります。
家族が亡くなった際は、未支給年金の有無や請求できる遺族を確認し、必要書類を準備して、早めに請求手続きを進めましょう。
参考資料
日本年金機構|年金を受けている方が亡くなったとき
厚生労働省|未支給年金お手続きガイド
日本年金機構|年金の時効
日本年金機構|時効特例給付に該当する方へ
国税庁|No.1490 一時所得
政府広報オンライン|ご存じですか?年金受給者の確定申告不要制度


この記事の監修者
岡地 綾子 【ファイナンシャル・プランナー】
2級ファイナンシャル・プランニング技能士。 年金制度や税金制度など、誰もが抱える身近な問題の相談業務を行う。 得意分野は、生命保険・老後の生活設計・教育資金の準備・家計の見直し・相続など。


